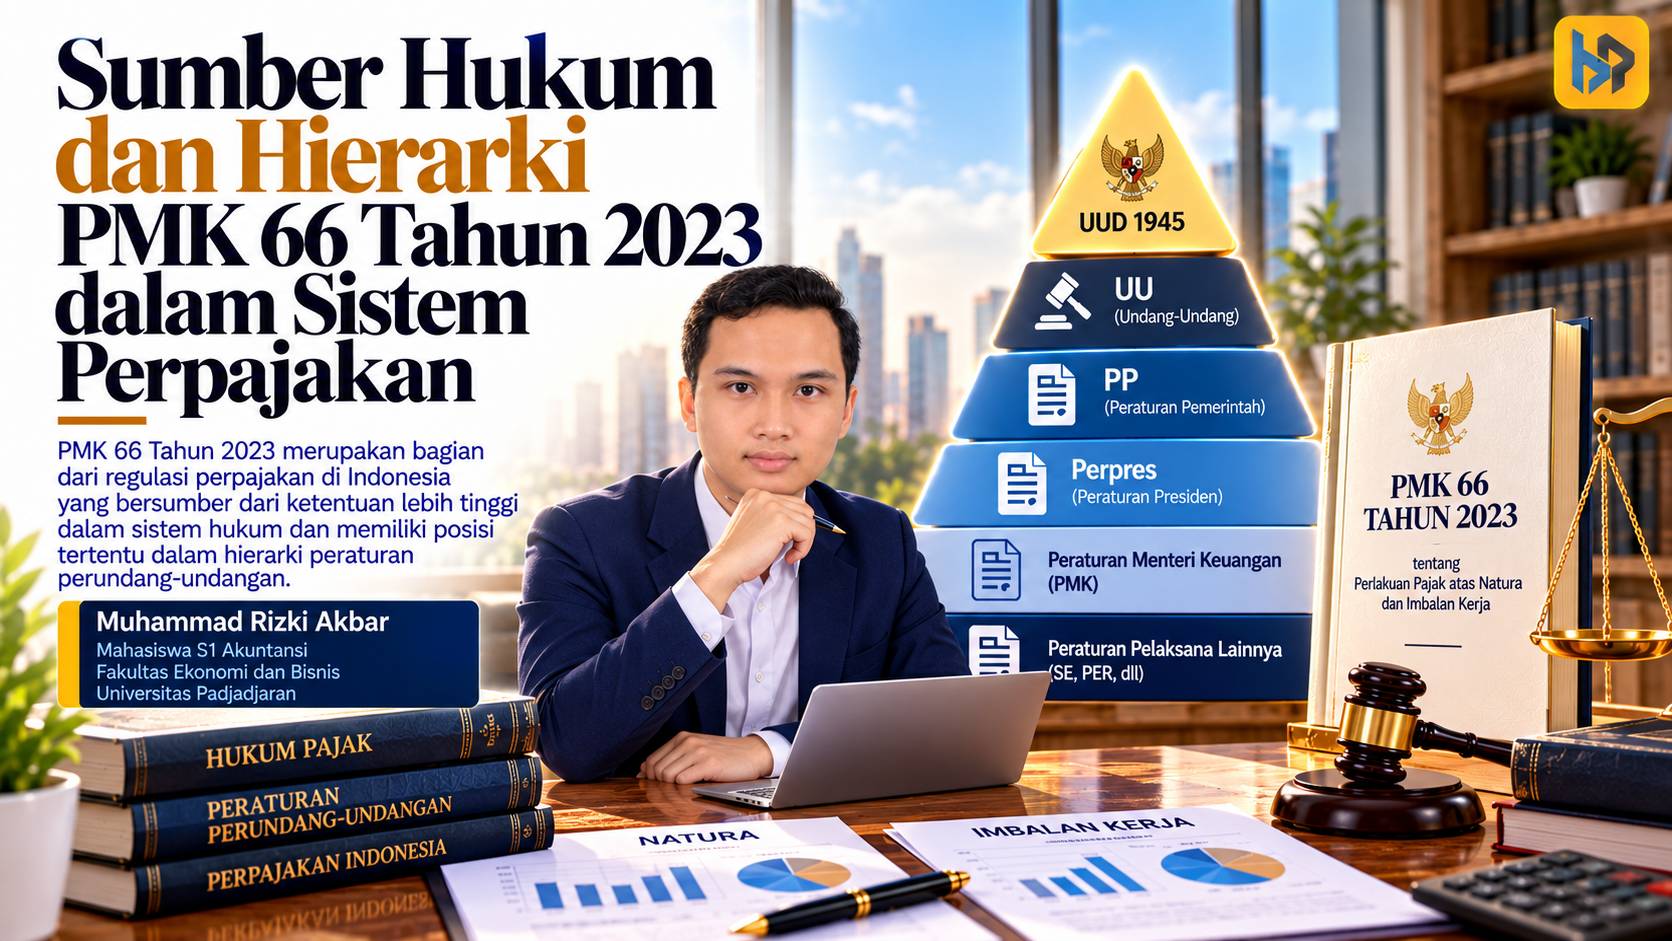
Pemerintah melalui Kementerian Keuangan menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 66 Tahun 2023 tentang perlakuan Pajak Penghasilan (PPh) atas natura dan kenikmatan. Peraturan ini mulai berlaku pada 1 Juli 2023 setelah diundangkan pada 27 Juni 2023. Kehadirannya bertujuan memperkuat kepastian hukum, meningkatkan keadilan perpajakan, dan mencegah penggerusan basis pajak.
Sebelumnya, ketentuan perpajakan pada umumnya mengecualikan natura dan kenikmatan dari objek PPh penerima, dengan sejumlah pengecualian. Reformasi melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) mengubah pendekatan tersebut. Natura dan kenikmatan kini pada prinsipnya menjadi objek PPh, sedangkan biaya pemberiannya dapat menjadi pengurang penghasilan bruto sepanjang memenuhi persyaratan.
Perubahan Perlakuan Pajak Natura dan Kenikmatan
PMK 66/2023 memperjelas perlakuan perpajakan atas penggantian atau imbalan dalam bentuk natura dan kenikmatan. Natura merupakan imbalan berupa barang selain uang yang kepemilikannya beralih kepada penerima. Sementara itu, kenikmatan berupa hak untuk memanfaatkan fasilitas atau pelayanan yang pemberi kerja maupun pemberi imbalan sediakan.


Perubahan ini berupaya menciptakan perlakuan pajak yang lebih adil antara kompensasi berbentuk uang dan fasilitas. Tanpa pengaturan yang memadai, pemberian fasilitas bernilai tinggi berpotensi mengurangi basis pengenaan pajak. Karena itu, ketentuan mengenai natura dan kenikmatan menjadi bagian penting dalam menjaga keadilan sistem perpajakan.
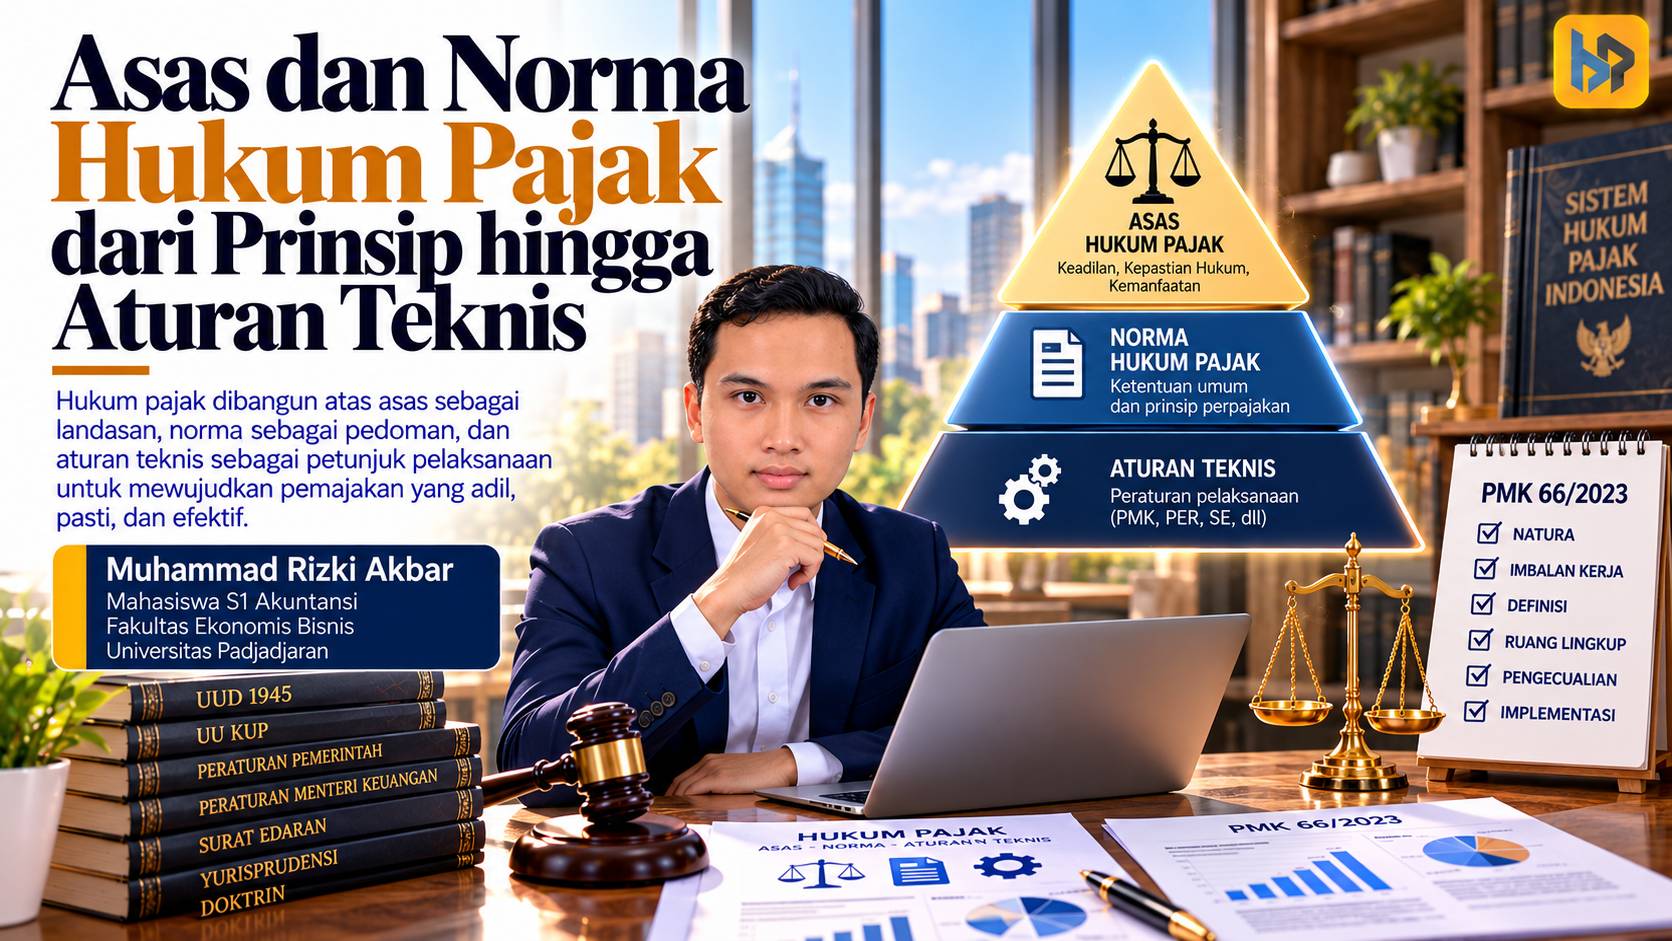
Meski demikian, tidak seluruh natura dan kenikmatan menjadi objek PPh. Pasal 4 PMK 66/2023 mengatur lima kelompok pengecualian. Kelompok tersebut mencakup makanan dan minuman bagi seluruh pegawai, fasilitas di daerah tertentu, serta fasilitas yang wajib tersedia dalam pelaksanaan pekerjaan.
Pengecualian juga berlaku bagi natura dan kenikmatan yang bersumber atau dibiayai APBN, APBD, maupun APB Desa. Selain itu, terdapat fasilitas dengan jenis atau batasan tertentu yang memperoleh pengecualian. Ketentuan tersebut menunjukkan bahwa pengenaan pajak tetap mempertimbangkan karakter dan tujuan pemberian fasilitas.
Dasar Hukum dan Kewenangan Menteri Keuangan
Pembentukan PMK 66/2023 memiliki dasar hukum yang jelas. Landasannya mencakup Pasal 17 ayat (3) UUD 1945, UU PPh sebagaimana diubah melalui UU HPP, serta Peraturan Pemerintah (PP) Nomor 55 Tahun 2022. Peraturan mengenai kementerian dan organisasi Kementerian Keuangan turut menjadi dasar pembentukannya.
Secara khusus, Pasal 31 PP 55/2022 memberikan kewenangan pengaturan lebih lanjut melalui peraturan menteri. Pendelegasian tersebut mencakup tata cara pengecualian, penentuan batasan tertentu, serta penilaian dan penghitungan penghasilan berupa natura dan kenikmatan. Dengan demikian, PMK 66/2023 memiliki dasar kewenangan yang lebih spesifik.
Kewenangan tersebut menunjukkan hubungan antara peraturan pemerintah dan peraturan pelaksanaannya. PP menetapkan kerangka pengaturan, sedangkan PMK menjabarkan ketentuan teknis agar dapat berjalan secara operasional. Pendelegasian kewenangan menjadi dasar penting bagi legitimasi pengaturan pajak natura melalui PMK.
Namun, kewenangan Menteri Keuangan bukan tanpa batas. Ketentuan teknis harus mengikuti ruang lingkup pendelegasian serta tidak boleh bertentangan dengan peraturan yang lebih tinggi. Prinsip ini penting untuk menjaga kepastian hukum sekaligus melindungi hak dan kewajiban wajib pajak.
Kedudukan PMK dalam Hierarki Peraturan
Undang-Undang Nomor 12 Tahun 2011 tentang Pembentukan Peraturan Perundang-undangan mengatur jenis dan hierarki peraturan di Indonesia. Undang-undang tersebut telah mengalami perubahan, termasuk melalui UU Nomor 13 Tahun 2022. Dalam Pasal 7 ayat (1), peraturan menteri memang tidak tercantum sebagai bagian dari hierarki utama.
Meski demikian, Pasal 8 ayat (1) mengakui keberadaan peraturan yang dibentuk oleh menteri. Selanjutnya, Pasal 8 ayat (2) menegaskan kekuatan hukum mengikatnya sepanjang memenuhi ketentuan yang berlaku. Peraturan tersebut harus memperoleh perintah dari peraturan yang lebih tinggi atau memiliki dasar kewenangan yang sah.
Dengan demikian, kedudukan PMK tidak semata-mata bergantung pada pencantumannya dalam hierarki utama. Dasar kewenangan pembentukan dan kesesuaian materi pengaturan menjadi unsur penting dalam menentukan legitimasi hukumnya. Prinsip tersebut juga berlaku terhadap PMK 66/2023 sebagai peraturan pelaksana dalam bidang perpajakan.
Pada akhirnya, PMK 66/2023 memperlihatkan pentingnya hubungan antara kepastian hukum, keadilan pajak, dan kewenangan pembentuk peraturan. Pengaturan natura dan kenikmatan harus memberikan kejelasan bagi pemberi maupun penerima imbalan. Dengan batas kewenangan yang jelas, peraturan teknis dapat mendukung pelaksanaan kebijakan perpajakan tanpa mengabaikan prinsip hierarki hukum.