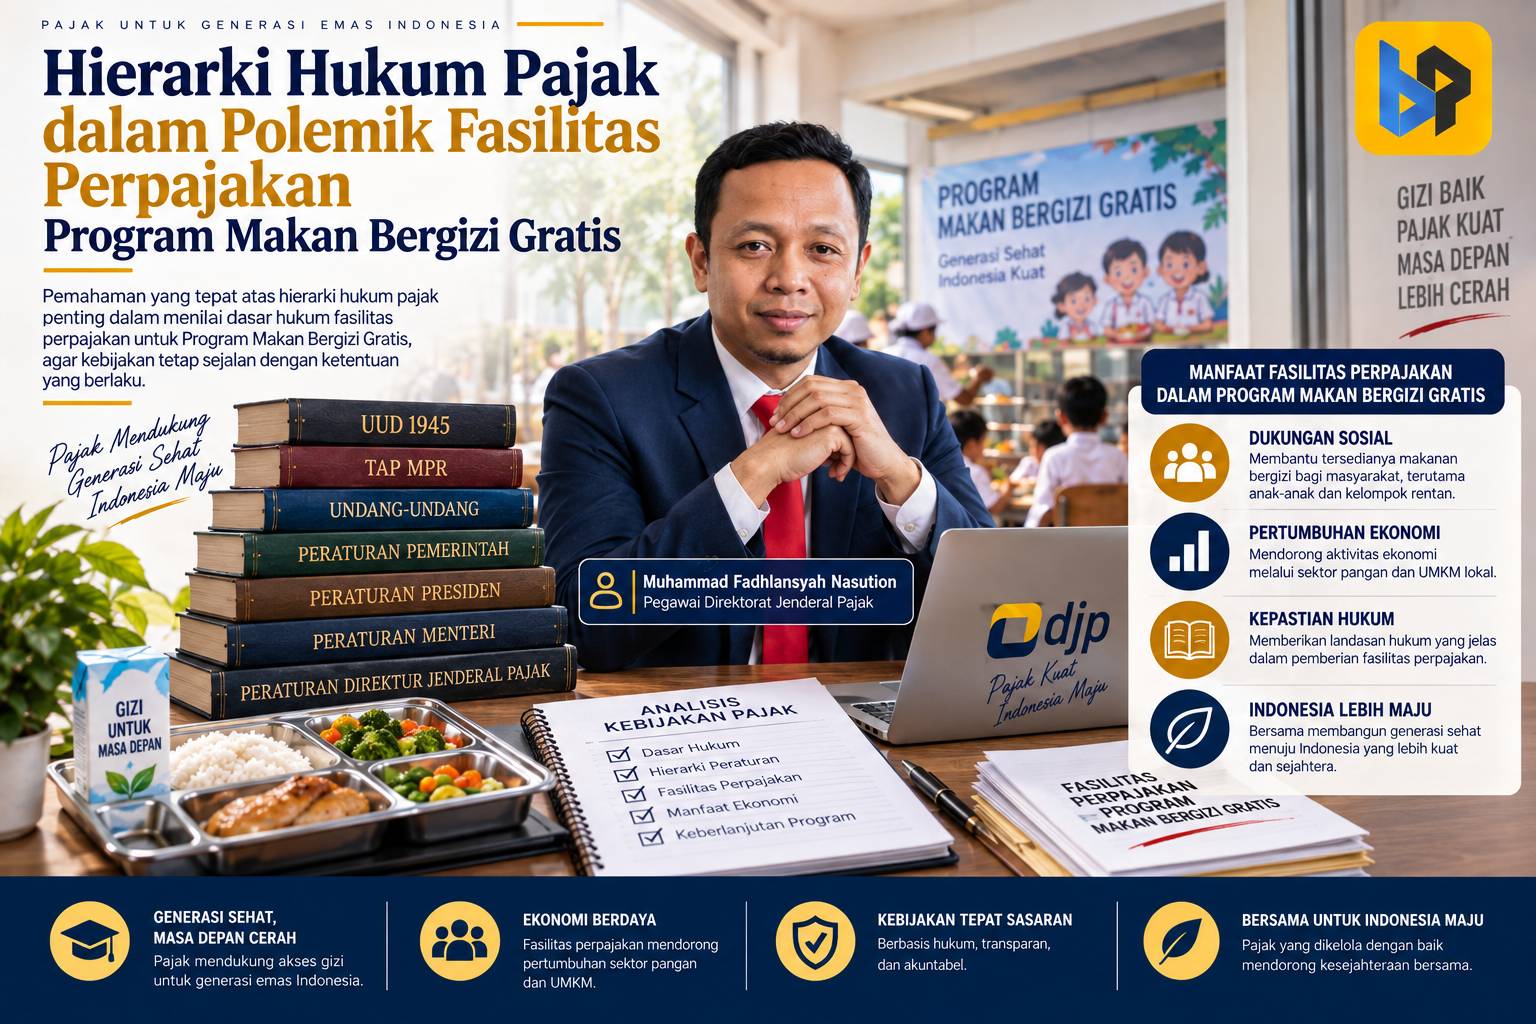
Program Makan Bergizi Gratis (MBG) merupakan salah satu agenda strategis pemerintah dalam meningkatkan kualitas sumber daya manusia Indonesia. Program ini tidak hanya berorientasi pada pemenuhan kebutuhan gizi masyarakat, tetapi juga menjadi bagian dari investasi jangka panjang dalam membangun generasi yang lebih sehat dan produktif.
Untuk mendukung pelaksanaan program tersebut, Badan Gizi Nasional (BGN) menerbitkan Keputusan Kepala Badan Gizi Nasional Nomor 401.1 Tahun 2025 (KEP 401 BGN) yang mengatur petunjuk teknis tata kelola penyelenggaraan MBG, termasuk mekanisme pelaksanaan oleh Satuan Pelayanan Pemenuhan Gizi (SPPG).
Namun, di tengah tujuan besar program tersebut, muncul isu yang perlu mendapatkan perhatian, khususnya terkait perlakuan perpajakan atas dana yang diterima oleh yayasan atau mitra penyelenggara SPPG.
Perbedaan perspektif antara regulasi sektoral dan prinsip perpajakan berpotensi menciptakan ketidakpastian bagi pelaksana di lapangan. Kondisi ini perlu segera diperjelas agar pihak yang menjalankan program tidak menghadapi risiko administrasi perpajakan di kemudian hari.
Ketika Dana MBG Dipersoalkan sebagai Hibah
Salah satu poin yang menjadi perhatian adalah pengaturan dalam KEP 401 BGN yang mengategorikan dana fasilitas atau insentif yang diterima yayasan pengelola SPPG sebagai bantuan atau hibah.
Konsekuensi dari pengaturan tersebut adalah munculnya pemahaman bahwa dana yang diterima yayasan tidak termasuk objek Pajak Penghasilan (PPh).
Dari sudut pandang penyelenggara program, klasifikasi tersebut dapat dipahami karena dana tersebut berasal dari pemerintah dan digunakan untuk mendukung tujuan sosial, yaitu penyediaan makanan bergizi bagi masyarakat.
Namun, dalam perspektif perpajakan, suatu penerimaan tidak semata-mata ditentukan berdasarkan sumber dana, melainkan juga berdasarkan karakteristik hubungan hukum dan aktivitas ekonomi yang dilakukan.
Direktorat Jenderal Pajak (DJP) berpandangan bahwa aktivitas penyediaan makanan dalam program MBG tetap perlu dilihat berdasarkan ketentuan perpajakan yang berlaku. Perbedaan perspektif tersebut menjadi penting karena apabila tidak terdapat harmonisasi, risiko administrasi justru dapat muncul pada pihak pelaksana program.
Kedudukan UU PPh dalam Menentukan Objek Pajak
Dalam sistem hukum Indonesia, setiap peraturan memiliki kedudukan berdasarkan hierarki peraturan perundang-undangan.
Prinsip lex superior derogat legi inferiori menegaskan bahwa peraturan yang lebih rendah tidak dapat bertentangan dengan peraturan yang lebih tinggi. Dalam konteks perpajakan, penentuan apakah suatu penghasilan merupakan objek pajak atau bukan harus mengacu pada ketentuan Undang-Undang Pajak Penghasilan beserta aturan pelaksananya.
Regulasi sektoral seperti petunjuk teknis kementerian atau lembaga memiliki fungsi mengatur tata kelola suatu program. Namun, regulasi tersebut tidak dapat secara mandiri menciptakan pengecualian pajak apabila pengecualian tersebut tidak diberikan oleh ketentuan perpajakan yang lebih tinggi.
Karena itu, klaim bahwa suatu penerimaan merupakan hibah yang dikecualikan dari PPh tetap perlu diuji berdasarkan ketentuan perpajakan, bukan hanya berdasarkan sumber dana atau nama programnya.
Apakah Dana SPPG Memenuhi Kriteria Hibah?
Dalam hukum pajak, tidak seluruh pemberian dana dari pemerintah secara otomatis dikategorikan sebagai hibah yang bukan objek pajak.
Ketentuan mengenai bantuan atau hibah dalam UU PPh memberikan batasan bahwa pengecualian tertentu dapat berlaku apabila memenuhi persyaratan yang ditentukan, termasuk tidak adanya hubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara pihak yang memberikan dan menerima.
Dalam pelaksanaan MBG, yayasan pengelola SPPG tidak hanya menerima dana, tetapi juga memiliki kewajiban tertentu yang harus dipenuhi. Mereka diwajibkan menyediakan makanan sesuai standar yang telah ditentukan, mulai dari komposisi gizi, kualitas makanan, ketepatan distribusi, hingga standar pelayanan tertentu.
Adanya kewajiban timbal balik tersebut menjadi faktor penting dalam menilai karakter transaksi.
Jika suatu penerimaan diberikan sebagai imbalan atas kewajiban menyediakan barang atau jasa tertentu, maka secara substansi transaksi tersebut dapat memiliki karakter berbeda dibandingkan hibah yang diberikan tanpa kewajiban prestasi tertentu.
Dengan demikian, penentuan perlakuan pajaknya tidak cukup hanya melihat bahwa dana berasal dari pemerintah, tetapi perlu melihat substansi hubungan ekonomi yang terjadi.
Potensi Perlakuan sebagai Jasa Boga dan Kewajiban Pemotongan Pajak
Apabila aktivitas SPPG dipandang sebagai penyediaan makanan berdasarkan pesanan dan standar tertentu, maka terdapat kemungkinan transaksi tersebut memiliki karakteristik jasa penyediaan makanan atau katering.
Konsekuensinya, pembayaran atas jasa tersebut perlu dianalisis berdasarkan ketentuan pemotongan pajak yang berlaku, termasuk kemungkinan penerapan PPh Pasal 23 apabila memenuhi kriteria sebagai objek pemotongan.
Dalam mekanisme pemotongan pajak, pihak yang melakukan pembayaran dapat memiliki kewajiban sebagai pemotong pajak. Sementara itu, bagi penerima penghasilan, bukti potong pajak bukan merupakan kerugian, melainkan dapat menjadi kredit pajak dalam penghitungan kewajiban pajak tahunan.
Pemahaman ini penting agar mitra pelaksana MBG tidak memandang pemotongan pajak sebagai pengurangan hak, tetapi sebagai bagian dari mekanisme administrasi perpajakan.
Risiko Ketidakjelasan bagi Pelaksana Program
Ketidakselarasan pemahaman antara regulasi program dan ketentuan perpajakan dapat menimbulkan risiko bagi yayasan maupun pihak yang terlibat dalam pelaksanaan MBG.
Apabila pelaksana hanya berpedoman pada regulasi sektoral tanpa memperhatikan ketentuan perpajakan, terdapat potensi munculnya koreksi atau sengketa apabila otoritas pajak memiliki interpretasi berbeda.
Sebaliknya, apabila seluruh penerimaan langsung dianggap sebagai objek pajak tanpa memperhatikan karakteristik sosial program, hal tersebut juga berpotensi menimbulkan beban administrasi yang tidak sejalan dengan tujuan awal kebijakan.
Karena itu, diperlukan harmonisasi antara BGN dan otoritas pajak agar terdapat kepastian bagi seluruh pihak.
Harmonisasi Regulasi sebagai Kunci Keberhasilan MBG
Program MBG merupakan program strategis yang membutuhkan dukungan dari berbagai aspek, termasuk tata kelola perpajakan yang jelas.
Persoalan pajak bukan semata mengenai apakah suatu penerimaan dikenakan pajak atau tidak, tetapi bagaimana memastikan aturan yang diterapkan memberikan kepastian hukum bagi seluruh pihak yang terlibat.
Pemerintah perlu memberikan penegasan mengenai perlakuan perpajakan atas dana MBG agar yayasan, SPPG, maupun pihak lain yang terlibat tidak menghadapi ketidakpastian dalam menjalankan program.
Pada akhirnya, keberhasilan MBG tidak hanya ditentukan oleh kualitas makanan yang diberikan kepada masyarakat, tetapi juga oleh kualitas tata kelola yang mendukungnya.
Harmonisasi antara regulasi program dan ketentuan perpajakan bukan sekadar persoalan administratif, melainkan bentuk perlindungan hukum bagi pelaksana agar tujuan besar program dapat berjalan tanpa dibayangi risiko perpajakan di kemudian hari.