Jumat, 25 September 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Status Pajak Ekspatriat Jadi Kunci Penerapan PPh Pasal 26

Shella Anggela

Shella Anggela

Mahasiswi Magister Akuntansi Universitas Sangga Buana YPKP, Angkatan 2025

Liputan Pajak Akademisi

Status Pajak Ekspatriat Jadi Kunci Penerapan PPh Pasal 26

Dosen FEB Unpad Agus Puji Priyono menyoroti pentingnya ketepatan penentuan status subjek pajak tenaga kerja asing untuk mencegah kesalahan pemotongan dan sengketa perpajakan.

23 Jun 2026 23:28 WIB
0
A A
0
0
SHARES
47
VIEWS

BANDUNG, BeritaPajak.com – Penentuan status perpajakan tenaga kerja asing menjadi salah satu persoalan penting di tengah meningkatnya mobilitas ekspatriat dan investasi global di Indonesia. Ketepatan menentukan status pajak akan memengaruhi mekanisme pemotongan Pajak Penghasilan (PPh), termasuk penerapan PPh Pasal 26.

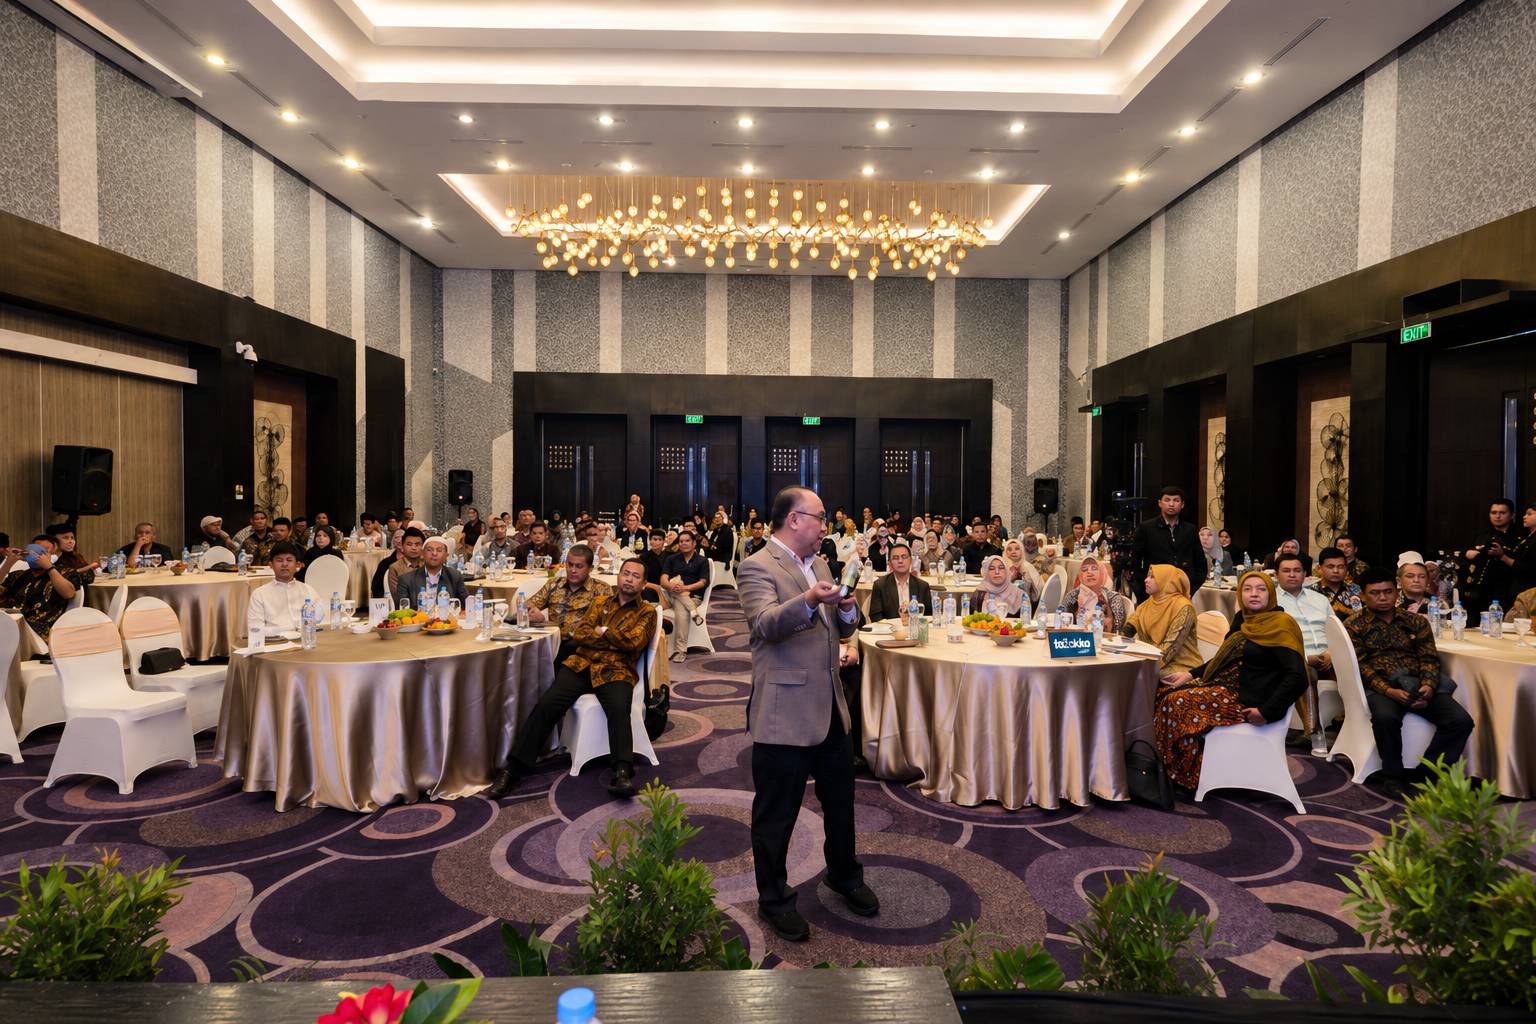
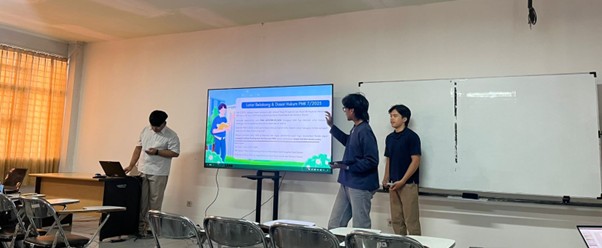
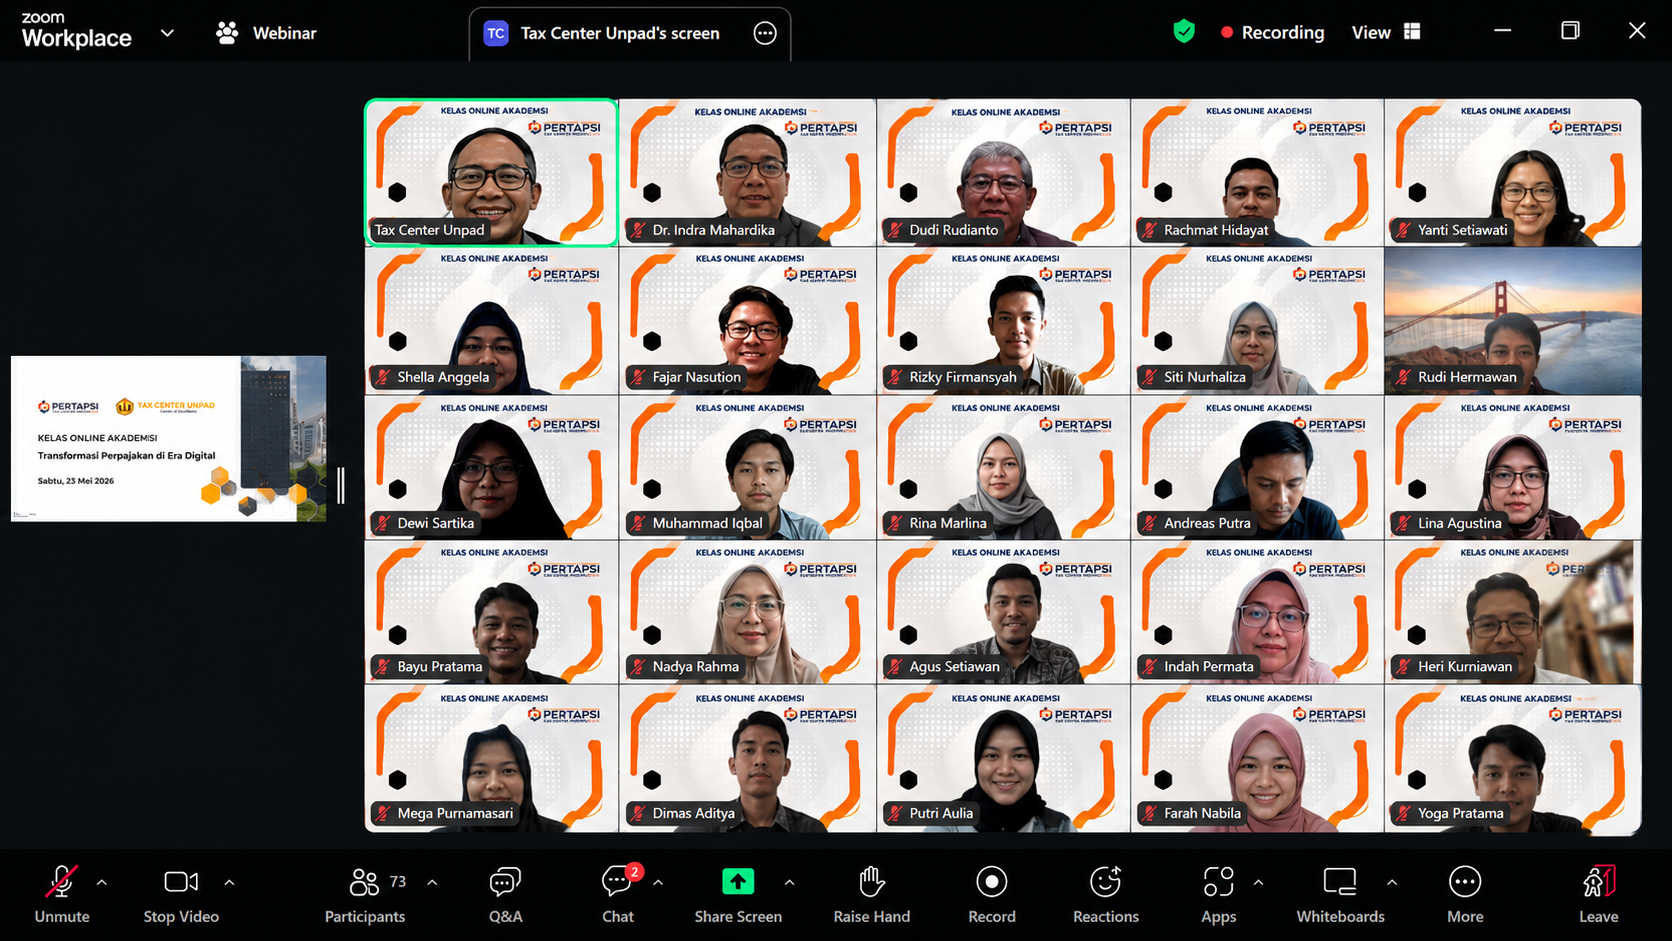
Pembahasan tersebut disampaikan dalam perkuliahan Program Magister Akuntansi (S2 MAKSI) Universitas Sangga Buana pada Seri Teori dan Implementasi Perpajakan. Kegiatan yang dikemas dalam Kelas Online Akademisi atau KOMISI Episode 6 itu mengangkat tema “Bedah Kasus dan Tren Pajak Ekspatriat Terkini”.

Kegiatan yang diselenggarakan pada Sabtu, 6 Juni 2026 tersebut menghadirkan Agus Puji Priyono, Dosen Fakultas Ekonomi dan Bisnis Universitas Padjadjaran (FEB Unpad), bersama sejumlah akademisi dan praktisi perpajakan. Menurut Agus, persoalan utama dalam pemajakan ekspatriat tidak hanya berkaitan dengan tarif pajak, tetapi juga ketepatan perusahaan dalam menentukan status subjek pajak tenaga kerja asing.

Masuknya investasi asing mendorong kebutuhan tenaga ahli asing di berbagai sektor usaha. Kehadiran mereka memberikan manfaat melalui transfer teknologi, peningkatan kompetensi sumber daya manusia, serta penguatan daya saing perusahaan. Namun, perusahaan juga harus memastikan kewajiban perpajakan atas penghasilan ekspatriat telah dipenuhi secara tepat.
Baca Juga

Mahasiswa Unpad Bahas Pemeriksaan dan Penagihan Pajak Daerah

22 Apr 2026 WIB
141

Simplifikasi Penghitungan PPh 21 Melalui Penerapan Tarif Efektif Rata-Rata

22 Apr 2026 WIB
66
FKS PATUH Bedah Risiko Pajak Travel Umrah

FKS PATUH Bedah Risiko Pajak Travel Umrah

29 Agu 2026 WIB
56

Dalam sistem perpajakan Indonesia, PPh Pasal 26 dikenakan atas penghasilan yang bersumber dari Indonesia dan diterima Wajib Pajak Luar Negeri (WPLN), selain Bentuk Usaha Tetap. Secara umum, tarif PPh Pasal 26 sebesar 20 persen dari jumlah bruto penghasilan.

Penghasilan yang dapat dikenai PPh Pasal 26 antara lain dividen, bunga, royalti, sewa, imbalan jasa, hadiah, penghargaan, dan pensiun. Tarif tersebut dapat menjadi lebih rendah apabila Indonesia memiliki Persetujuan Penghindaran Pajak Berganda atau tax treaty dengan negara domisili penerima penghasilan.

Meski demikian, pemanfaatan tarif tax treaty harus memenuhi ketentuan dan persyaratan administratif yang berlaku.

Agus menjelaskan, masih terdapat perusahaan yang menganggap setiap warga negara asing yang bekerja di Indonesia otomatis berstatus WPLN. Padahal, status perpajakan tidak hanya ditentukan berdasarkan kewarganegaraan.

Berdasarkan ketentuan Pajak Penghasilan, seseorang dapat dikategorikan sebagai Subjek Pajak Dalam Negeri apabila bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau memiliki niat untuk bertempat tinggal di Indonesia.

Dengan demikian, warga negara asing dapat berubah status menjadi Subjek Pajak Dalam Negeri apabila memenuhi kriteria tersebut. Ketika statusnya berubah, penghasilan yang diterima tidak lagi diperlakukan melalui mekanisme PPh Pasal 26 sebagaimana dikenakan kepada WPLN.

Kondisi tersebut dapat terjadi pada tenaga ahli asing yang bekerja selama delapan bulan di perusahaan Indonesia. Pada awal penugasan, perusahaan dapat memotong PPh Pasal 26 karena tenaga ahli tersebut masih dianggap berstatus WPLN. Namun, setelah masa tinggalnya melebihi 183 hari dalam jangka waktu 12 bulan, status perpajakannya perlu dievaluasi. Perubahan tersebut akan memengaruhi mekanisme pemotongan dan pelaporan pajaknya.

Menurut Agus, kesalahan masih sering terjadi karena perusahaan lebih fokus pada aspek keimigrasian dan kontrak kerja, tetapi kurang memantau perubahan status perpajakan selama masa penugasan. Kesalahan penentuan status dapat memicu koreksi fiskal, sanksi administrasi, hingga sengketa perpajakan.

Karena itu, fungsi sumber daya manusia, keuangan, legal, dan perpajakan perlu bekerja secara terintegrasi. Informasi mengenai masa tinggal, izin kerja, kontrak penugasan, pembayaran kompensasi, serta dokumen tax treaty harus diperbarui secara berkala.

Agus menegaskan, evaluasi status pajak ekspatriat diperlukan untuk mencegah kesalahan pemotongan, mengurangi risiko sengketa, dan memberikan kepastian hukum bagi perusahaan maupun tenaga kerja asing. Pengelolaan pajak ekspatriat yang baik juga mencerminkan tata kelola perusahaan yang bertanggung jawab di tengah semakin kompleksnya aktivitas ekonomi global.

Editor
Agus Puji Priyono Diperbarui pada 30 Agu 2026 05:52 WIB
Tags: Pajak Ekspatriatperpajakan internasionalPPh Pasal 26Tenaga Kerja AsingWajib Pajak Luar Negeri
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB
Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

Restitusi Pajak di Tengah Kebutuhan Likuiditas: Mengapa Lebih Bayar Tidak Langsung Cair

13 Sep 2026 WIB
Ketika Negara Sumber Merelakan Haknya

Ketika Negara Sumber Merelakan Haknya

5 Sep 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

SP2DK atas Layanan Google: Ketika Sistem Otomatis Berbenturan dengan Aturan Potput

14 Sep 2026 WIB
Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

Kenapa Rokok Pak Budi Kena Pajak Dua Kali?

14 Sep 2026 WIB
​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

​MBG dan Polemik Pajak: Ketika Regulasi Sektoral Berhadapan dengan UU PPh

13 Sep 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz