Selasa, 20 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

Aditya Eka Firmansah

Aditya Eka Firmansah

Digital Media Spesialist Tax Center UNPAD

Liputan Pajak Akademisi

PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

Pembelajaran membahas sistem pemungutan pajak, pembuktian, penalaran hukum, penyelesaian sengketa, penegakan hukum, dan penagihan pajak

20 Okt 2026 01:05 WIB
0
A A
0
PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

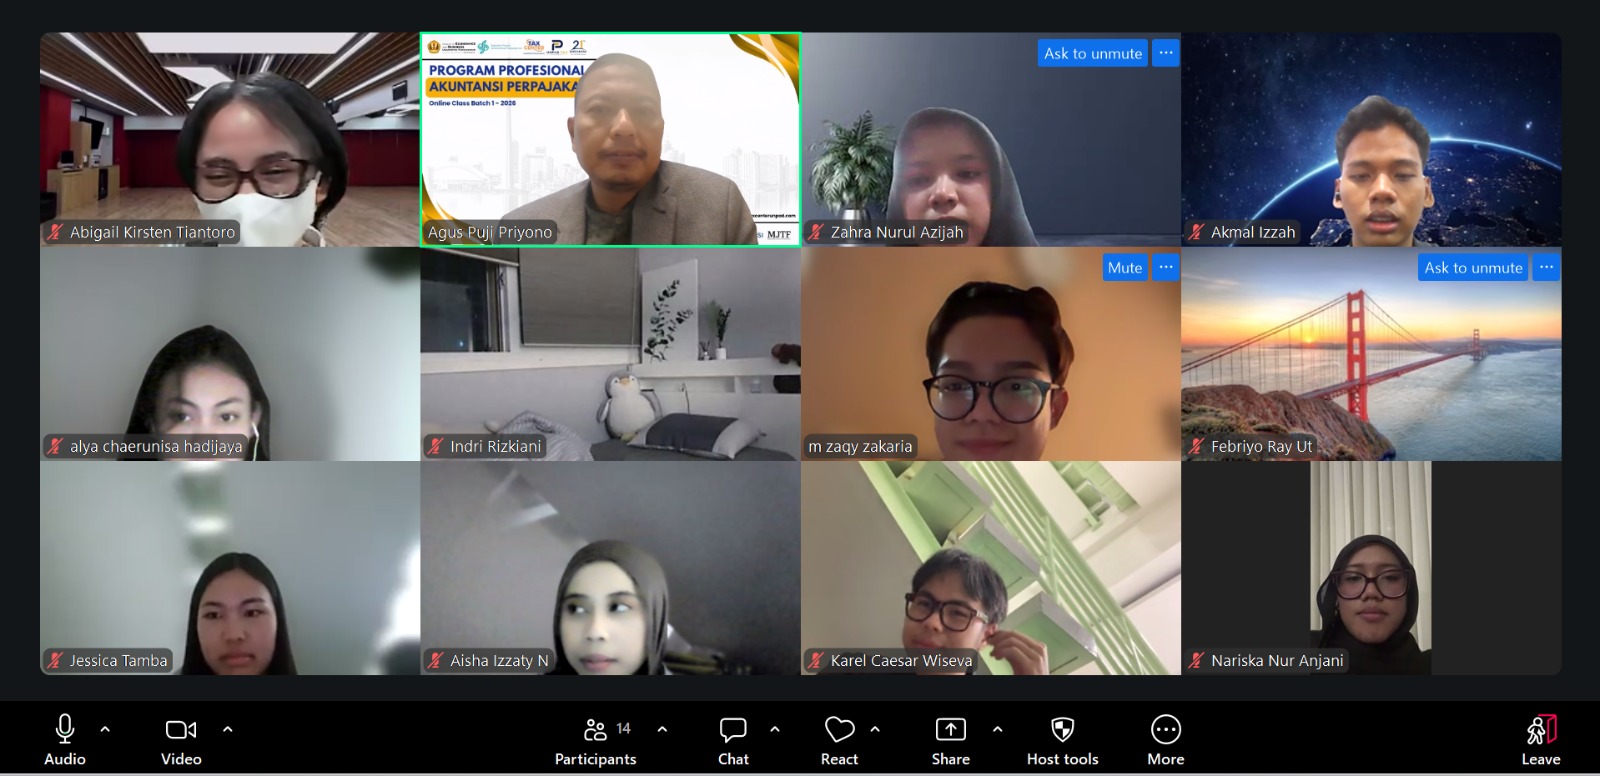
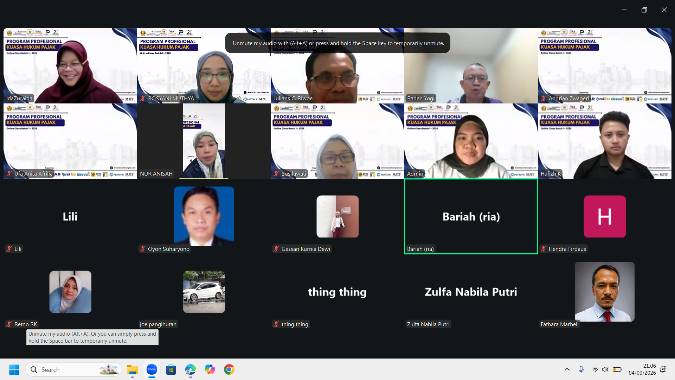
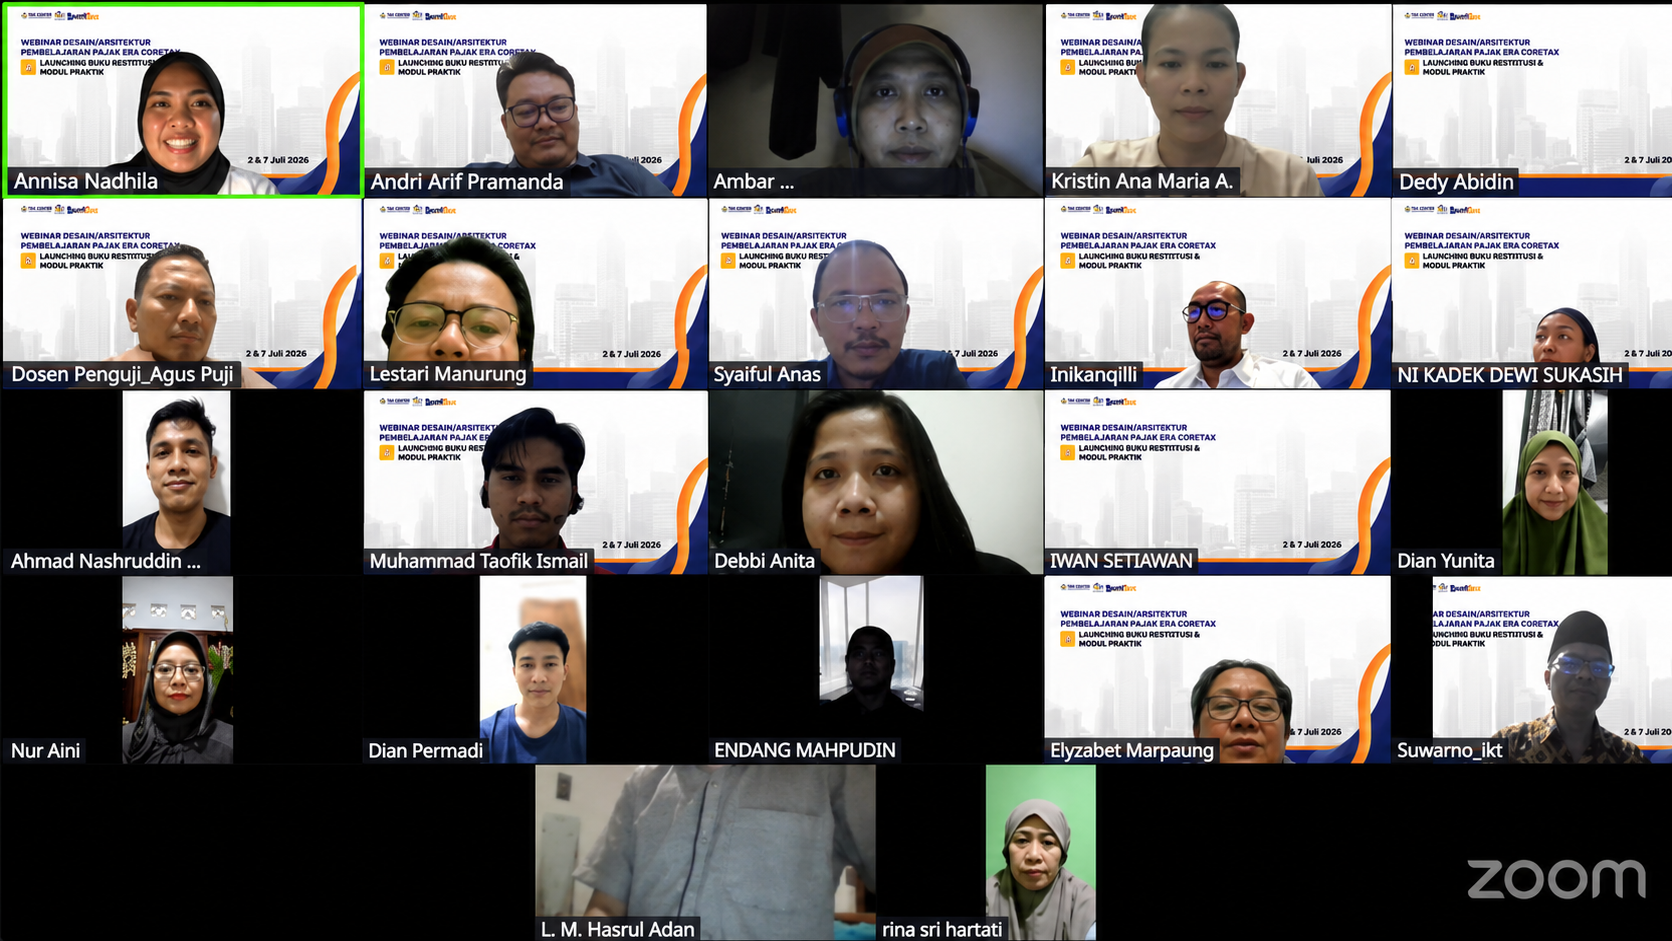
Foto : Zoom kelas Program Profesional Kuasa Hukum Pajak

0
SHARES
0
VIEWS

BANDUNG, BeritaPajak.com — Pemahaman perpajakan kini tidak hanya berkaitan dengan penghitungan, pembayaran, dan pelaporan pajak. Wajib Pajak juga perlu memahami sistem hukum yang melandasi pemeriksaan, penagihan, penegakan hukum, serta penyelesaian sengketa di Pengadilan Pajak dan Mahkamah Agung.

Tax Center Universitas Padjadjaran (Unpad) mengakomodasi kebutuhan tersebut melalui Program Profesional Kuasa Hukum Pajak (PPKH). Program ini membekali peserta dengan pemahaman hukum pajak secara lebih komprehensif dan terstruktur.

Dalam salah satu sesi pembelajaran, PPKH menghadirkan Ida Zuraida, S.H., LL.M. sebagai narasumber. Ia menyampaikan materi Hukum Pajak Formal yang membahas hubungan antara pemenuhan kewajiban pajak, pemeriksaan, pembuktian, penyelesaian sengketa, penegakan hukum, dan penagihan pajak.

Materi tersebut menunjukkan bahwa pengetahuan mengenai tarif dan tata cara penghitungan pajak saja belum cukup untuk memahami hukum perpajakan. Wajib Pajak dan pihak yang mendampinginya juga perlu menguasai prosedur, pembuktian, serta konsekuensi hukum dari setiap tindakan perpajakan.
Baca Juga

Nilai Pabean Jadi Kunci Hitung Bea Masuk

Nilai Pabean Jadi Kunci Hitung Bea Masuk

9 Agu 2026 WIB
130
PKM Institute Bahas Arsitektur Pembelajaran Pajak Era Coretax

PKM Institute Bahas Arsitektur Pembelajaran Pajak Era Coretax

9 Agu 2026 WIB
48
Multi Penghasilan Bikin SPT Dosen Rentan Kurang Bayar

Multi Penghasilan Bikin SPT Dosen Rentan Kurang Bayar

15 Feb 2026 WIB
50

Tempatkan Bukti sebagai Elemen Penting

Materi pembelajaran menempatkan self-assessment system sebagai salah satu titik penting dalam sistem perpajakan Indonesia. Melalui sistem tersebut, Wajib Pajak menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajaknya sesuai peraturan perpajakan.

Namun, kewenangan tersebut berjalan bersama tanggung jawab hukum atas kebenaran pemenuhan kewajiban perpajakan. Oleh karena itu, Wajib Pajak harus mendukung setiap pelaporan dengan pencatatan, penghitungan, dan dokumen yang memadai.

Persoalan dapat muncul ketika Surat Pemberitahuan (SPT) yang disampaikan Wajib Pajak berbeda dengan hasil pengujian otoritas pajak. Pasal 12 ayat (3) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan memberikan kewenangan kepada Direktur Jenderal Pajak untuk menetapkan jumlah pajak terutang apabila terdapat bukti bahwa jumlah pajak menurut SPT tidak benar.

Ketentuan tersebut menempatkan bukti sebagai elemen penting dalam proses penetapan pajak. Dengan demikian, otoritas pajak tidak cukup hanya menyatakan bahwa pelaporan Wajib Pajak tidak benar. Otoritas harus mendasarkan penetapan pajak pada hasil pengujian dan bukti yang relevan.

Di sisi lain, Wajib Pajak perlu menyiapkan bukti yang dapat menjelaskan transaksi dan penghitungan pajaknya. Dokumen tersebut dapat berupa kontrak, faktur, bukti pembayaran, pencatatan akuntansi, korespondensi, dan dokumen lain yang berkaitan dengan transaksi.

Bangun Argumentasi dan Pembuktian

Ketika muncul perbedaan antara Wajib Pajak dan otoritas pajak, para pihak membutuhkan penalaran hukum yang sistematis. Penalaran tersebut membantu mereka memisahkan fakta, persoalan hukum, ketentuan yang relevan, dan kesimpulan.

Materi pembelajaran memperkenalkan kerangka issue, facts, laws, analysis, conclusion, dan advice. Melalui kerangka tersebut, peserta terlebih dahulu mengidentifikasi persoalan dan fakta sebelum menentukan dasar hukum serta menyusun analisis.

Selanjutnya, peserta menarik kesimpulan dan merumuskan saran berdasarkan hasil analisis. Dengan demikian, argumentasi hukum tidak hanya bertumpu pada asumsi, tetapi dibangun dari hubungan antara fakta, bukti, dan peraturan.

Aspek pembuktian menjadi semakin penting ketika sengketa berlanjut ke Pengadilan Pajak. Hukum acara Pengadilan Pajak mengatur persiapan persidangan, pemeriksaan dengan acara biasa atau acara cepat, pembuktian, serta pengambilan putusan.

Undang-Undang Pengadilan Pajak mengenal alat bukti berupa surat atau tulisan, keterangan ahli, keterangan saksi, pengakuan para pihak, dan pengetahuan hakim. Hakim menentukan hal yang harus dibuktikan, beban pembuktian, serta penilaian terhadap alat bukti.

Putusan Pengadilan Pajak merupakan putusan akhir dan mempunyai kekuatan hukum tetap. Meskipun demikian, para pihak masih dapat mengajukan peninjauan kembali kepada Mahkamah Agung sesuai persyaratan dan alasan yang diatur dalam undang-undang.

Pahami Penegakan dan Penagihan Pajak

Proses penegakan hukum pajak tidak selalu berhenti pada pemeriksaan untuk menguji kepatuhan. Dalam kondisi tertentu, otoritas dapat melanjutkan proses melalui pemeriksaan bukti permulaan dan penyidikan apabila menemukan indikasi tindak pidana perpajakan.

Skema tersebut memperlihatkan hubungan antara jalur administratif dan jalur pidana dalam penegakan hukum pajak. Selain itu, ketentuan perpajakan juga mengatur mekanisme pengungkapan ketidakbenaran perbuatan dan penghentian penyidikan dengan persyaratan tertentu.

Oleh karena itu, Wajib Pajak perlu memahami kedudukan setiap proses dan konsekuensi hukumnya. Kesalahan dalam merespons pemeriksaan atau proses penegakan hukum dapat meningkatkan risiko administrasi maupun pidana.

Selain pemeriksaan dan penyidikan, materi pembelajaran membahas tindakan penagihan terhadap utang pajak. Proses tersebut dapat mencakup penerbitan surat teguran, penagihan seketika dan sekaligus, pemberitahuan Surat Paksa, penyitaan, penjualan barang sitaan, pencegahan, hingga penyanderaan sesuai ketentuan.

Wajib Pajak dan Penanggung Pajak perlu memahami hak, kewajiban, tenggat waktu, serta upaya hukum dalam setiap tahapan penagihan. Pemahaman tersebut membantu mereka mengambil langkah yang tepat ketika menghadapi tindakan penagihan.

Pada akhirnya, kepatuhan pajak tidak hanya menjadi kewajiban administratif, tetapi juga merupakan proses yang memiliki konsekuensi hukum. Karena itu, penguasaan atas sistem hukum, pembuktian, pemeriksaan, penalaran hukum, penagihan, dan penyelesaian sengketa menjadi kompetensi penting bagi Wajib Pajak maupun pihak yang mendampinginya.


Editor
Retta Pramesti Diperbarui pada 20 Okt 2026 01:05 WIB
Tags: BeritaPajakHukumPajakLiterasiPajakPajakIndonesiaPemeriksaanPajakPengadilanPajakSengkataPajak
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB
KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

20 Okt 2026 WIB
PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

20 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz