Senin, 16 November 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Opini Pajak › PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

Jessica Tamba

Jessica Tamba

Mahasiswi D4 Akuntansi Perpajakan Universitas Padjadjaran

Opini Pajak Sarjana/Diploma

PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

PMK 164/2023 menjembatani kepastian hukum, kemudahan PPh final, dan tanggung jawab kepatuhan pelaku UMKM

15 Nov 2026 16:35 WIB
0
A A
0
PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

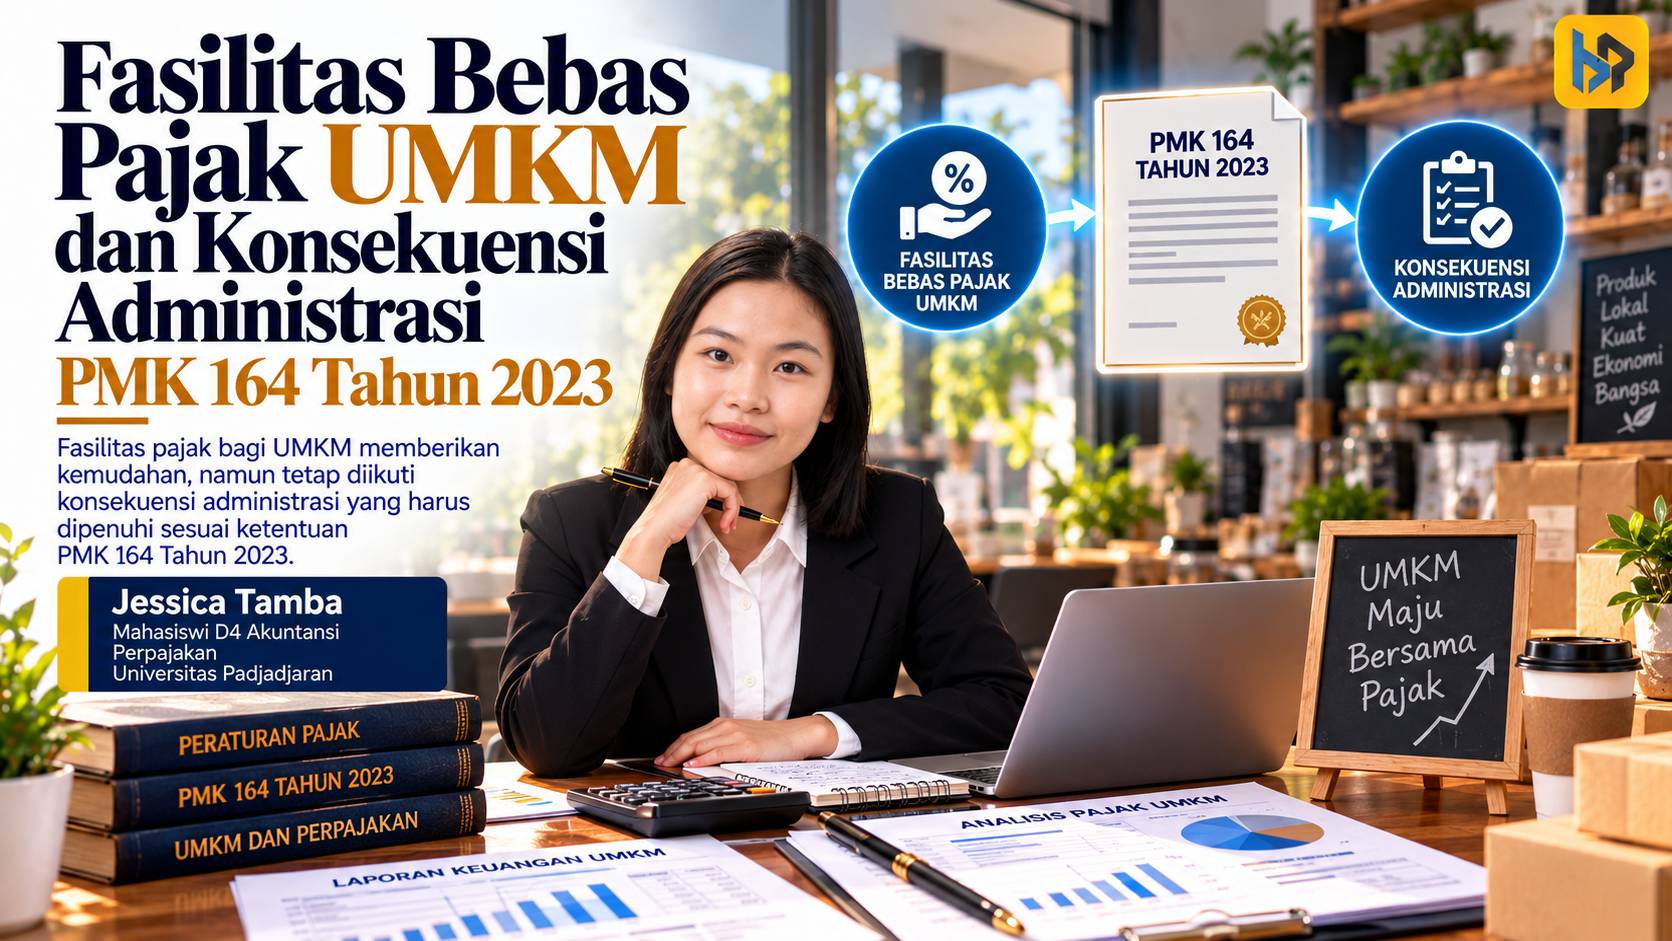
Foto Ilustrasi (AI): Fasilitas bebas pajak UMKM dan konsekuensi administrasi PMK 164 Tahun 2023.

0
SHARES
2
VIEWS

Seorang pedagang kelontong yang baru merintis usaha belum tentu mudah memahami kewajiban pajaknya. Undang-undang menetapkan prinsip dan kewajiban, sedangkan peraturan teknis menjelaskan cara melaksanakannya. Perbedaan tingkat pengaturan ini dapat membingungkan pelaku usaha mikro, kecil, dan menengah (UMKM).

Untuk menjawab kebutuhan tersebut, pemerintah menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 164 Tahun 2023. Aturan ini mengatur pelaksanaan Pajak Penghasilan (PPh) final bagi wajib pajak dengan peredaran bruto tertentu. PMK tersebut juga mengatur pelaporan usaha untuk pengukuhan sebagai Pengusaha Kena Pajak (PKP).

Kedudukan PMK dalam Sistem Hukum

Pasal 7 ayat (1) Undang-Undang Nomor 12 Tahun 2011 tidak menempatkan peraturan menteri dalam hierarki utama peraturan perundang-undangan. Namun, ketentuan itu tidak berarti bahwa peraturan menteri kehilangan kekuatan mengikat. Pasal 8 ayat (1) dan ayat (2) mengakui keberadaan dan kekuatan mengikat peraturan menteri berdasarkan persyaratan tertentu.

Baca Juga

Transfer Pricing: Mengenal Harga Wajar dalam Transaksi Afiliasi

Transfer Pricing: Mengenal Harga Wajar dalam Transaksi Afiliasi

16 Agu 2026 WIB
23
Rp44 Triliun Melayang: Mengapa Penghindaran Pajak Sulit Diberantas di Indonesia?

Rp44 Triliun Melayang: Mengapa Penghindaran Pajak Sulit Diberantas di Indonesia?

15 Agu 2026 WIB
165
Pajak Indonesia: Penghambat atau Justru Penentu Investasi Asing?

Pajak Indonesia: Penghambat atau Justru Penentu Investasi Asing?

25 Agu 2026 WIB
27

Pengakuan tersebut mensyaratkan adanya perintah dari peraturan yang lebih tinggi atau pembentukan berdasarkan kewenangan yang sah. Dengan demikian, kedudukan peraturan menteri tetap memiliki dasar hukum meskipun berada di luar hierarki utama sebagaimana tercantum dalam Pasal 7.

Dalam konteks perpajakan, legitimasi PMK 164/2023 tidak hanya bersandar pada kedudukan Menteri Keuangan sebagai penyelenggara urusan pemerintahan. Peraturan ini juga menjalankan pendelegasian pengaturan teknis dari Peraturan Pemerintah (PP) Nomor 55 Tahun 2022. Secara khusus, dasar pembentukannya merujuk pada Pasal 57 ayat (5), Pasal 62 ayat (4), dan Pasal 63 ayat (3).

Dengan demikian, PMK berfungsi menerjemahkan ketentuan yang lebih umum menjadi prosedur operasional. Kewenangan tersebut tetap memiliki batas. Menteri tidak dapat menggunakan peraturan teknis untuk mengubah ketentuan pokok atau mengurangi hak wajib pajak menurut peraturan yang lebih tinggi.

Prinsip ini penting karena perpajakan berkaitan langsung dengan hak dan kewajiban masyarakat. Peraturan teknis dapat menjabarkan tata cara penghitungan, pembayaran, dan pelaporan pajak. Namun, seluruh mekanisme tersebut harus selaras dengan landasan hukum yang memberikan kewenangan pembentukannya.

Fasilitas Pajak dan Batas Kewajiban

PMK 164/2023 menjelaskan mekanisme PPh final sebesar 0,5% bagi wajib pajak yang memenuhi kriteria peredaran bruto tertentu. Skema ini berkaitan dengan batas omzet Rp4,8 miliar dalam satu tahun pajak. Namun, kelayakan menggunakan tarif final juga bergantung pada jenis wajib pajak dan ketentuan lain yang berlaku.

Bagi wajib pajak orang pribadi, bagian peredaran bruto usaha hingga Rp500 juta dalam satu tahun pajak tidak terkena PPh final. Ketentuan tersebut memberi ruang bagi pelaku usaha kecil untuk mengembangkan kegiatan ekonominya. Wajib pajak baru menghitung PPh final atas bagian omzet yang melampaui batas tersebut, selama masih memenuhi persyaratan.

Meski demikian, tidak semua penghasilan dapat menggunakan skema tersebut. Penghasilan dari jasa sehubungan dengan pekerjaan bebas, seperti praktik profesional tertentu, termasuk dalam pengecualian. Perbedaan perlakuan ini menunjukkan bahwa fasilitas PPh final memiliki batas subjek dan objek yang harus dipahami.

Perkembangan regulasi juga harus menjadi perhatian. PP Nomor 20 Tahun 2026 telah mengubah PP 55/2022, termasuk kriteria penerima fasilitas PPh final. Pengaturannya kini menitikberatkan wajib pajak orang pribadi, perseroan perorangan, dan koperasi, dengan ketentuan peralihan bagi kelompok usaha tertentu. Karena itu, penerapan PMK 164/2023 harus mengikuti aturan pemerintah terbaru sepanjang tidak bertentangan dengannya.

Di sisi Pajak Pertambahan Nilai (PPN), terdapat kewajiban tersendiri ketika peredaran bruto melampaui batas pengusaha kecil. Pengusaha yang wajib menjadi PKP harus melaporkan usahanya sesuai tenggat yang berlaku. Pengaturan ini menunjukkan bahwa kemudahan PPh final tidak menghapus kewajiban lain ketika skala usaha berkembang.

Bagi pelaku UMKM, pembedaan antara kewajiban PPh dan PPN perlu mendapat perhatian sejak awal. Fasilitas PPh final berkaitan dengan penghasilan usaha, sedangkan pengukuhan PKP membawa konsekuensi administratif tersendiri. Pemahaman tersebut membantu pengusaha mempersiapkan kewajiban perpajakan seiring perkembangan usahanya.

Kepatuhan Menentukan Manfaat Fasilitas

Keringanan pajak bukan berarti wajib pajak dapat mengabaikan administrasi. Pelaku UMKM tetap perlu mencatat peredaran bruto secara benar dan memenuhi kewajiban pembayaran ketika pajak terutang. Mereka juga harus menyampaikan Surat Pemberitahuan (SPT) Tahunan sesuai ketentuan yang berlaku.

Surat pernyataan mengenai omzet yang belum melebihi Rp500 juta juga mempunyai fungsi khusus. Berdasarkan Pasal 8 ayat (4) PMK 164/2023, wajib pajak orang pribadi menyampaikannya kepada pemotong atau pemungut pajak untuk memperoleh pengecualian pemotongan PPh final. Karena itu, surat tersebut bukan kewajiban umum bagi setiap pedagang yang omzetnya masih di bawah batas tersebut.

Jika data usaha tidak sesuai dengan laporan, Direktorat Jenderal Pajak (DJP) dapat meminta penjelasan melalui mekanisme pengawasan. Salah satu instrumennya adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Tindak lanjut atas ketidaksesuaian tersebut harus mengikuti ketentuan perpajakan yang berlaku.

Sementara itu, Pasal 9 ayat (3) PMK 164/2023 mengatur sanksi administratif apabila wajib pajak tidak menyampaikan laporan omzet dan PPh final sebagaimana diwajibkan. Ketentuan ini menegaskan bahwa fasilitas perpajakan tetap berjalan bersama tanggung jawab administratif. Oleh sebab itu, kepatuhan menjadi unsur penting dalam pemanfaatan keringanan pajak.

Pada akhirnya, kekuatan PMK 164/2023 terletak pada kemampuannya menghubungkan kepastian hukum dengan kebutuhan praktis UMKM. Kemudahan administrasi dan fasilitas pajak harus berjalan bersama kepatuhan wajib pajak. Keseimbangan tersebut membuat peraturan teknis berfungsi sebagai sarana pelayanan, bukan sekadar tambahan birokrasi.

Editor
Dedi Sugianto Diperbarui pada 15 Nov 2026 16:35 WIB
Tags: Hierarki Peraturan Perundang-UndanganHukum Pajak UMKMKepastian Hukum PajakPMK 164 Tahun 2023PPh Final UMKM
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • SP2DK Google Ads dan Cloud: Tantangan PPh 26

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan: Antara Modernisasi dan Keadilan Pajak

    0 shares
    Share 0 Tweet 0

TERBARU

Memahami Hukum Pajak melalui PMK 70/2022

Memahami Hukum Pajak melalui PMK 70/2022

15 Nov 2026 WIB
Asas dan Norma Pajak dalam PMK 66 Tahun 2023

Asas dan Norma Pajak dalam PMK 66 Tahun 2023

15 Nov 2026 WIB
PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

15 Nov 2026 WIB
PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

PMK 164/2023: Kepastian Hukum dan Kepatuhan UMKM

15 Nov 2026 WIB
Memahami PPh 25 dan Cara Menghitung Angsurannya

Memahami PPh 25 dan Cara Menghitung Angsurannya

13 Nov 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

Memahami Hukum Pajak melalui PMK 70/2022

Memahami Hukum Pajak melalui PMK 70/2022

15 Nov 2026 WIB
Asas dan Norma Pajak dalam PMK 66 Tahun 2023

Asas dan Norma Pajak dalam PMK 66 Tahun 2023

15 Nov 2026 WIB
PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

PMK 66 Tahun 2023 dan Legitimasi Pajak Natura

15 Nov 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz