Selasa, 20 Oktober 2026
  • Tentang Kami
  • Hubungi Kami
Berita Pajak
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Login
No Result
View All Result
Berita Pajak
No Result
View All Result
  • Info
  • Liputan
  • Opini
  • Diskusi
  • Sisi Lain

Beranda › Liputan Pajak › Akademisi › KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

Yoanna Ruth C H

Yoanna Ruth C H

Mahasiswi D4 Akuntansi Perpajakan UNPAD

Akademisi Liputan Pajak

KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

Penentuan domisili pajak menjadi langkah awal untuk menetapkan status subjek pajak, cakupan penghasilan, dan hak pemanfaatan P3B

20 Okt 2026 01:11 WIB
0
A A
0
0
SHARES
0
VIEWS

JATINANGOR, BeritaPajak.com — Penentuan domisili pajak atau tax residence memegang peranan mendasar dalam hukum perpajakan internasional. Status tersebut menjadi titik awal untuk menentukan yurisdiksi yang berhak mengenakan pajak atas transaksi lintas negara atau cross-border transaction.

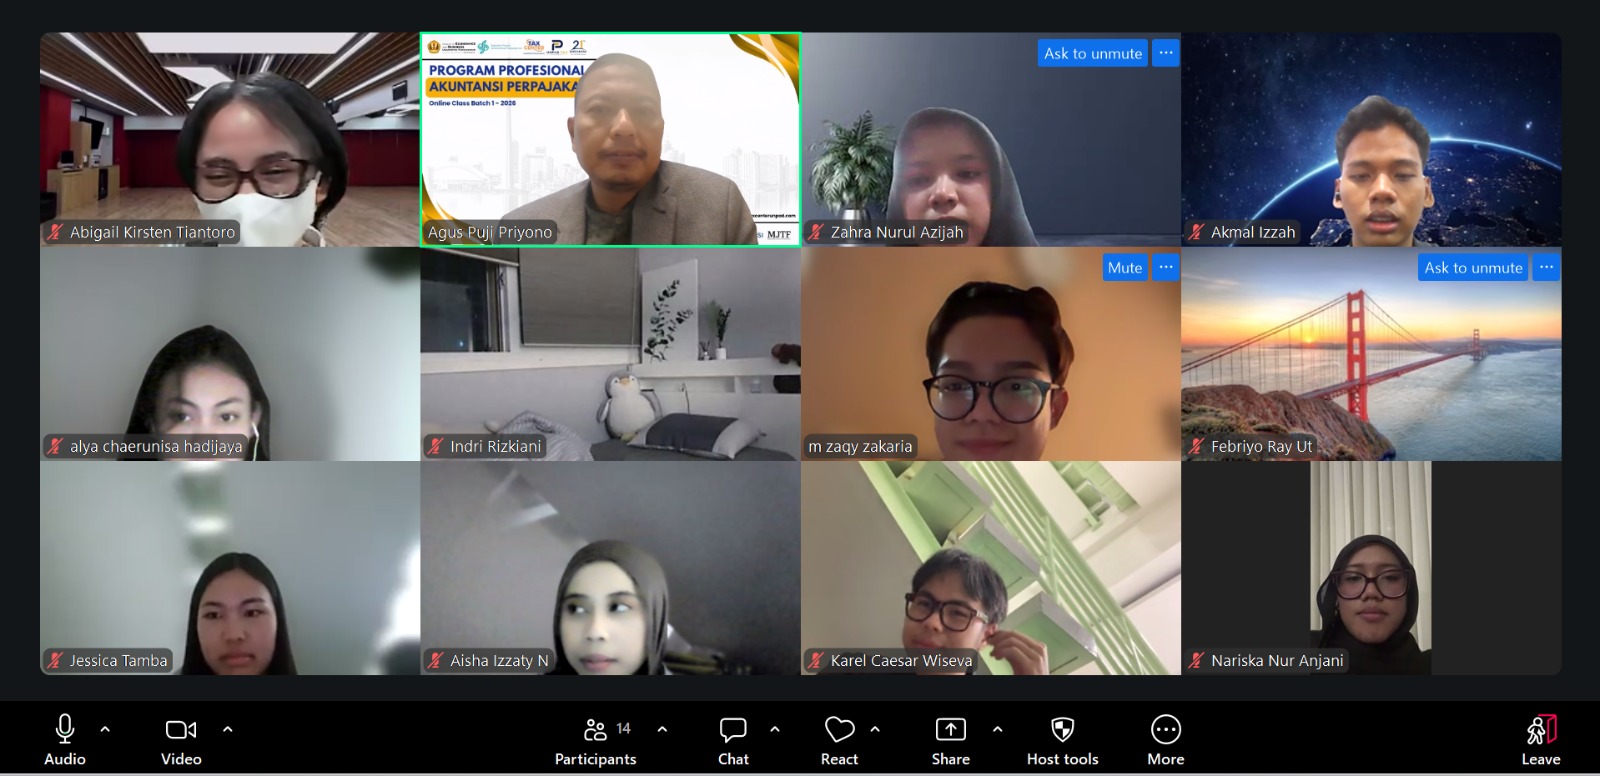
Kelas Online Akademisi (KOMISI) membahas topik tersebut dalam sesi bertajuk “Konsep Residence dalam Perpajakan Internasional” pada Jumat (4/9/2026). Tax Center Unpad menyiarkan kegiatan secara langsung melalui kanal YouTube Tax Center UNPAD TV.

Program Studi D4 Akuntansi Perpajakan Sekolah Vokasi Universitas Padjadjaran menyelenggarakan kegiatan tersebut sebagai bagian dari pembelajaran Perpajakan Internasional.

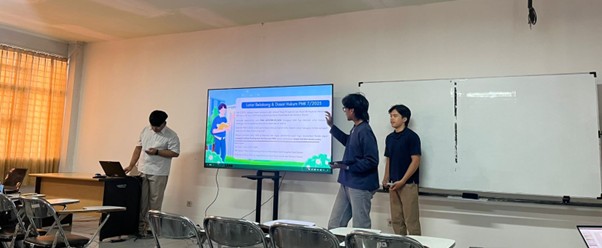
Kelompok 2 menyampaikan materi dengan melibatkan Yoanna Ruth, Demita Siallagan, Angelina Margareth, Alifia Lantika, Belinda Araminta, dan Angela Paskalia. Selain menjadi pemateri, Alifia Lantika memandu kegiatan sebagai moderator.
Baca Juga

Mahasiswa Unpad Bahas Pemeriksaan dan Penagihan Pajak Daerah

22 Apr 2026 WIB
150
Simulasi Coretax Ungkap Titik Kritis Pelaporan Pajak Profesi Dokter

Simulasi Coretax Ungkap Titik Kritis Pelaporan Pajak Profesi Dokter

1 Mar 2026 WIB
105
SAR Consulting Group Gelar Upacara HUT RI ke-81

SAR Consulting Group Gelar Upacara HUT RI ke-81

20 Agu 2026 WIB
52

Sementara itu, dosen pengampu mata kuliah Perpajakan Internasional Agus Puji Priyono mendampingi pembelajaran sebagai mentor.

Bedakan Residensi dan Kewarganegaraan

Tim penyaji menjelaskan bahwa tax residence merupakan domisili pajak yang menjadi dasar awal untuk menentukan status seseorang atau badan. Dalam konteks Indonesia, status tersebut menentukan kedudukan sebagai Subjek Pajak Dalam Negeri (SPDN) atau Subjek Pajak Luar Negeri (SPLN).

Article 4 OECD Model Tax Convention menghubungkan status residen dengan keterikatan berdasarkan hukum domestik suatu negara. Kriteria tersebut dapat mencakup domisili, tempat tinggal, tempat manajemen, atau kriteria lain yang memiliki sifat serupa.

Dalam kondisi seseorang menjadi residen di dua negara, Persetujuan Penghindaran Pajak Berganda (P3B) dapat menggunakan ketentuan penentu atau tie-breaker rule. Ketentuan tersebut membantu menetapkan negara domisili untuk tujuan penerapan P3B.

Agus menegaskan bahwa residensi pajak berbeda dengan status kewarganegaraan. Oleh karena itu, analisis perpajakan internasional harus terlebih dahulu menentukan kedudukan subjek pajaknya.

“Kata kunci di dalam perpajakan internasional yang harus dipahami, pajak internasional ini berlaku untuk pajak penghasilan yang sifatnya subjektif. Pertama kali yang dianalisis bukan objeknya, melainkan subjeknya terlebih dahulu,” ujar Agus.

Menurutnya, penentuan subjek pajak dalam negeri dan luar negeri tidak hanya melihat kewarganegaraan.

“Bisa saja seseorang WNI tetapi berstatus SPLN atau sebaliknya, WNA menjadi SPDN di Indonesia,” lanjutnya.

Dengan demikian, status WNI tidak selalu identik dengan SPDN dan status WNA tidak otomatis menjadikan seseorang sebagai SPLN. Peraturan domestik dan P3B yang relevan tetap menjadi dasar penentuannya.

Tentukan Cakupan Hak Pemajakan

Selanjutnya, tim mahasiswa menjelaskan implikasi hukum dari penentuan residensi pajak. Status tersebut memengaruhi cakupan penghasilan dan hak pemajakan suatu negara.

Pada prinsipnya, negara domisili dapat mengenakan pajak berdasarkan cakupan penghasilan global atau worldwide income. Artinya, negara tersebut dapat memperhitungkan penghasilan yang berasal dari dalam maupun luar negeri sesuai ketentuan domestiknya.

Sebaliknya, negara sumber memiliki hak untuk memajaki penghasilan yang berasal dari wilayahnya berdasarkan source principle. Karena itu, SPLN pada umumnya menanggung pajak atas penghasilan yang bersumber dari negara tersebut.

Namun, penerapan kedua prinsip tersebut dapat menimbulkan pemajakan berganda ketika negara domisili dan negara sumber mengenakan pajak atas penghasilan yang sama. Dalam kondisi inilah P3B berperan membagi atau membatasi hak pemajakan kedua negara.

Oleh karena itu, penentuan residensi pajak menjadi langkah awal sebelum menganalisis jenis penghasilan dan hak pemajakan. Kesalahan dalam menentukan status subjek pajak dapat memengaruhi tarif, mekanisme pemotongan, kewajiban pelaporan, dan penerapan P3B.

Pemahaman tersebut semakin penting pada era digital. Mobilitas individu, pekerjaan jarak jauh, dan transaksi bisnis antarnegara membuat hubungan antara domisili, sumber penghasilan, serta tempat kegiatan ekonomi menjadi semakin kompleks.

Buktikan Domisili untuk Manfaat P3B

Perbedaan status residensi juga memengaruhi hak seseorang atau badan untuk memanfaatkan fasilitas P3B atau tax treaty. P3B mengatur pembagian hak pemajakan sekaligus mencegah pemajakan berganda atau double taxation.

Namun, pihak yang ingin memperoleh manfaat P3B harus memenuhi persyaratan yang berlaku. Salah satunya berkaitan dengan pembuktian bahwa penerima penghasilan merupakan penduduk negara mitra P3B untuk tujuan perpajakan.

Penerima penghasilan dapat menggunakan Formulir DGT dan dokumen domisili pajak sebagai bukti. Otoritas berwenang menerbitkan atau mengesahkan dokumen tersebut, yang sering dikenal sebagai Certificate of Residence (CoR) atau Certificate of Domicile (CoD).

Dengan demikian, dokumen domisili tidak sekadar menjadi persyaratan administratif, tetapi juga menjadi dasar untuk membuktikan hak atas manfaat P3B.

Selain memaparkan teori dan studi kasus, tim penyaji membuka sesi tanya jawab bersama mahasiswa melalui Zoom serta penonton umum di YouTube. Selanjutnya, panitia menutup rangkaian pembelajaran dengan kuis interaktif Kahoot untuk mengevaluasi pemahaman peserta.

Hingga penulis menyusun naskah ini, tayangan tersebut telah memperoleh 304 penayangan di YouTube. Capaian itu menunjukkan perhatian masyarakat terhadap pembahasan perpajakan internasional.

Pada akhirnya, pemahaman mengenai tax residence menjadi kebutuhan penting dalam menghadapi mobilitas individu dan transaksi bisnis lintas negara. Penentuan status residensi yang tepat membantu Wajib Pajak memahami kedudukan, cakupan kewajiban pajak, dan hak untuk memanfaatkan P3B.

Editor
Aditya Eka Firmansah Diperbarui pada 20 Okt 2026 01:11 WIB
Tags: Kelas Online Akademisiperpajakan internasionalPersetujuan Penghindaran Pajak BergandaTax Center UNPADTax Residence
ShareTweetShareSendShareShare
Subscribe
Notify of
guest
guest
0 Comments
Most Voted
Newest Oldest

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0
  • Ketika Omzet Tak Lagi Cerminkan Untung

    0 shares
    Share 0 Tweet 0
  • Reformasi Perpajakan Indonesia: Antara Modernisasi Sistem dan Tantangan Keadilan Pajak

    0 shares
    Share 0 Tweet 0
  • Akuntansi Forensik Pajak 5.0 : Mengungkap Strategi Pajak dan Deteksi Kecurangan di Era Digital

    0 shares
    Share 0 Tweet 0

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB
KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

KOMISI Unpad Kupas Tax Residence dalam Pajak Internasional

20 Okt 2026 WIB
PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

PPKH Unpad Perkuat Pemahaman Hukum Pajak Formal

20 Okt 2026 WIB

TOPIK

  • Akademisi
  • Buku Pajak Pusat
  • Diskusi Pajak
  • Hobi
  • Hot Issues
  • Info Pajak
  • Inspirasi Dunia
  • Kelas Pajak
  • Kepabeanan & Cukai
  • Komunitas
  • Liputan Pajak
  • Opini Pajak
  • Pajak Daerah
  • Pajak Pusat
  • Pasca Sarjana
  • Pemerintah
  • Praktisi
  • Profesi Akuntan
  • Profesional
  • Q & A
  • Regulasi
  • Renjani
  • Sarjana/Diploma
  • Sinopsis Buku
  • Sisi Lain Pajak
  • Tak Berkategori
  • UMKM


Berita Pajak

Beritapajak.com adalah media online independen yang menyajikan berita, analisis, dan edukasi perpajakan secara akurat, aktual, dan terpercaya, sebagai sumber literasi pajak yang kredibel di tengah dinamika kebijakan fiskal.

TERBARU

PPAP Unpad Awali Pembelajaran dengan Fundamental Akuntansi Pajak

20 Okt 2026 WIB
Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

Mahasiswa Unpad Kaji Keadilan PPh Final UMKM

20 Okt 2026 WIB
FEB Unpad Integrasikan AI untuk Riset Akuntansi

FEB Unpad Integrasikan AI untuk Riset Akuntansi

20 Okt 2026 WIB

TERPOPULER

  • IAI Wilayah Jabar Soroti Strategi Pelaporan Pajak Dokter pada Era Coretax

    Implementasi PPh Pasal 26 SPLN Non BUT di Indonesia

    0 shares
    Share 0 Tweet 0
  • Korupsi Pajak dan Retaknya Kepercayaan Publik

    0 shares
    Share 0 Tweet 0

TENTANG


  • Tentang Kami

  • Iklan & Kerja Sama

  • Ketentuan Penggunaan

  • Kebijakan Data Pribadi

  • Pedoman Media Siber

  • Hubungi Kami
  • Tentang Kami
  • Hubungi Kami

© 2026 www.beritapajak.com

Welcome Back!

Sign In with Google
OR

Login to your account below

Forgotten Password?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
No Result
View All Result
  • Beranda
  • Info
    • Hot Issues
    • Regulasi
      • Kepabeanan & Cukai
      • Pajak Daerah
      • Pajak Pusat
    • Sinopsis Buku
      • Buku Kepabeanan & Cukai
      • Buku Pajak Daerah
      • Buku Pajak Pusat
  • Liputan
    • Akademisi
    • Komunitas
    • Pemerintah
    • Praktisi
    • Renjani
  • Opini
    • Pasca Sarjana
    • Profesional
    • Profesi Akuntan
    • Sarjana/Diploma
    • SMA/SMK
  • Diskusi
    • Kelas Pajak
    • Q & A
    • Tips & Trik
  • Sisi Lain
    • Hobi
    • Inspirasi Dunia
    • UMKM
  • Tentang
    • Tentang Kami
    • Iklan & Kerja Sama
    • Ketentuan Penggunaan
    • Kebijakan Data Pribadi
    • Pedoman Media Siber
    • Hubungi Kami
  • Login

© 2026 www.beritapajak.com

wpDiscuz