Pajak merupakan kewajiban bagi setiap wajib pajak, baik orang pribadi maupun badan. Namun, perpajakan tidak hanya berkaitan dengan kewajiban membayar pajak kepada negara. Pemerintah juga menyediakan berbagai fasilitas untuk mendukung investasi, pengembangan usaha, penelitian, dan peningkatan kompetensi tenaga kerja.
Perusahaan perlu memahami fasilitas tersebut agar dapat mengelola kewajiban perpajakan secara optimal. Pemanfaatan fasilitas perpajakan bukan berarti menghindari pajak, melainkan menggunakan hak sesuai ketentuan peraturan perundang-undangan.
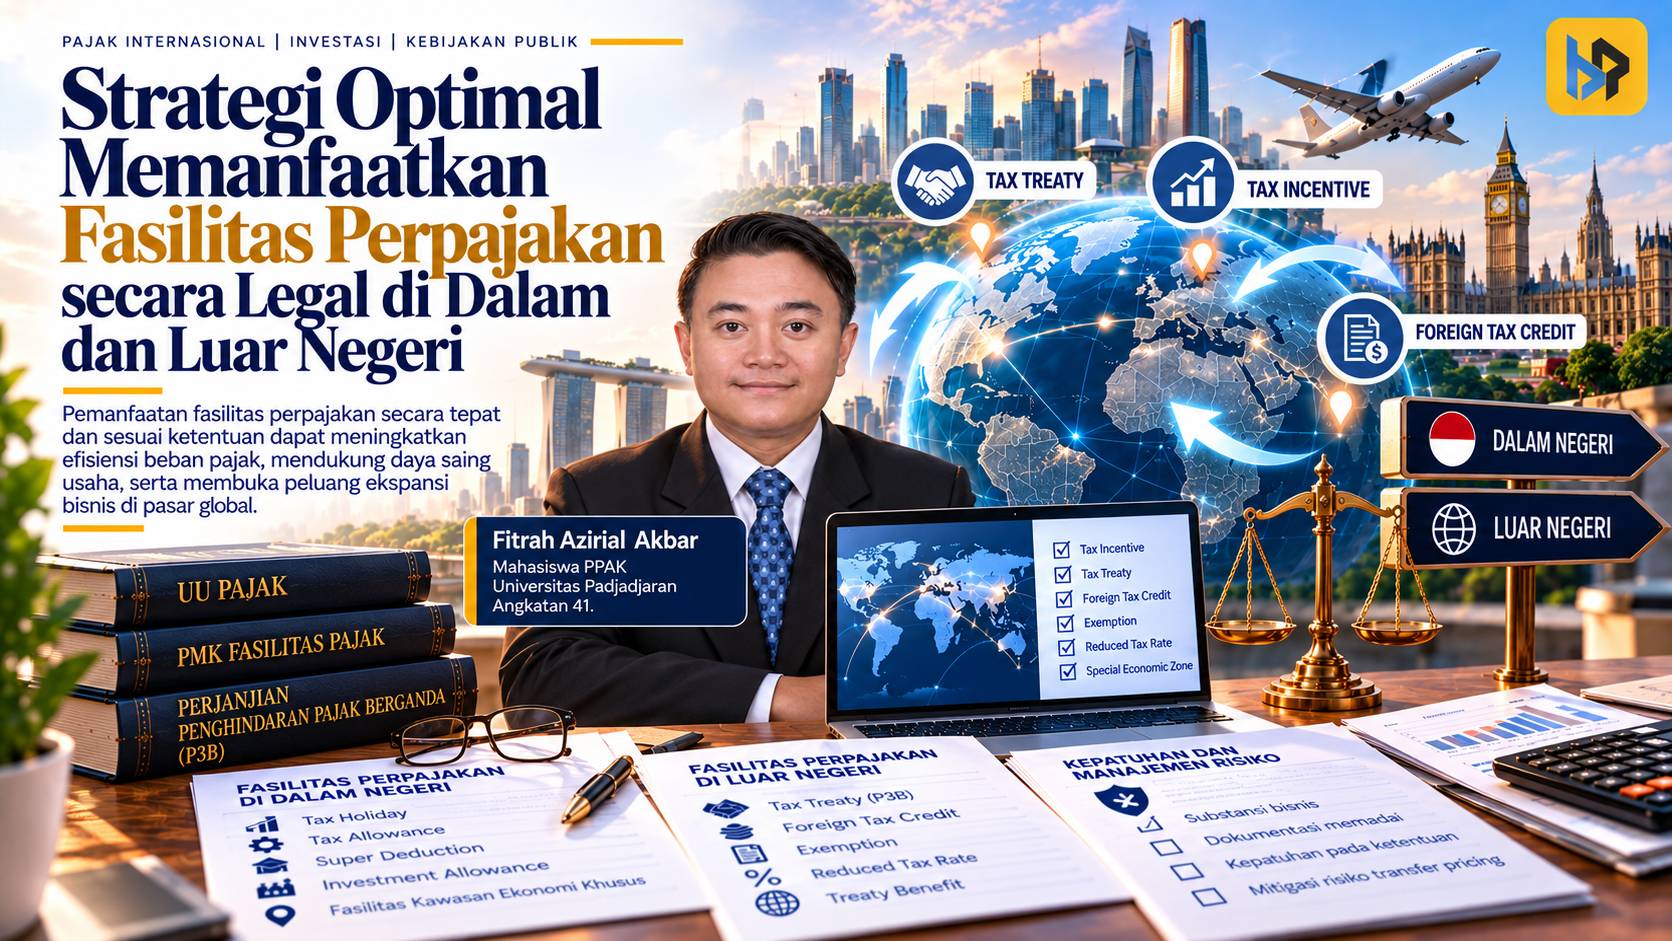
Direktorat Jenderal Pajak (DJP) menerbitkan Buku Fasilitas Pajak Penghasilan Badan di Indonesia pada 2025. Publikasi tersebut membahas berbagai fasilitas, seperti tax holiday, tax allowance, investment allowance, dan super tax deduction. Pemerintah juga menyediakan fasilitas tertentu di Kawasan Ekonomi Khusus (KEK) dan Ibu Kota Nusantara (IKN).
Perusahaan dapat mengintegrasikan pemanfaatan fasilitas tersebut dengan perencanaan investasi, pengelolaan transaksi internasional, serta administrasi perpajakan yang baik. Pendekatan ini membantu perusahaan memperoleh manfaat perpajakan secara legal sekaligus menjaga kepatuhan.
Memanfaatkan Fasilitas Pajak Sebelum Berinvestasi
Perusahaan sebaiknya mengidentifikasi fasilitas perpajakan sebelum mengambil keputusan investasi. Jenis usaha, nilai investasi, lokasi, dan karakteristik kegiatan dapat menentukan kelayakan memperoleh fasilitas.
Salah satu fasilitas tersebut adalah tax holiday, yaitu pengurangan Pajak Penghasilan (PPh) badan bagi investasi tertentu yang memenuhi persyaratan. Pemerintah juga menyediakan tax allowance bagi penanaman modal pada bidang usaha atau daerah tertentu.
Selain itu, perusahaan dapat mempertimbangkan investment allowance untuk investasi baru atau perluasan usaha pada bidang industri tertentu sesuai ketentuan.
Sebagai ilustrasi, PT ABCD berencana membangun pabrik baru senilai Rp2 triliun. Sebelum menentukan lokasi, perusahaan mengkaji kemungkinan memperoleh tax holiday atau tax allowance.
Jika memenuhi persyaratan, perusahaan dapat memasukkan manfaat pajak dalam studi kelayakan (feasibility study). Dengan demikian, keputusan investasi mempertimbangkan biaya produksi, potensi penjualan, dan dampak perpajakan.
Perencanaan investasi yang baik perlu mempertimbangkan fasilitas perpajakan sejak awal, bukan setelah perusahaan menjalankan kegiatan usaha.
Mengoptimalkan Fasilitas Penelitian dan Vokasi
Pemerintah menyediakan fasilitas super tax deduction untuk mendukung kegiatan penelitian dan pengembangan (research and development atau R&D).
Melalui fasilitas tersebut, perusahaan dapat memperoleh pengurangan penghasilan bruto atas kegiatan penelitian dan pengembangan tertentu di Indonesia. Total pengurangan dapat mencapai 300% dari biaya yang memenuhi ketentuan, termasuk pengurangan biaya secara umum.
Sebagai contoh, PT XYZ mengeluarkan Rp500 juta untuk penelitian yang memenuhi persyaratan. Perusahaan dapat memperhitungkan biaya aktual sebagai pengurang penghasilan bruto dan memperoleh tambahan pengurangan sesuai ketentuan.
Pemerintah juga memberikan fasilitas tambahan pengurangan penghasilan bruto untuk kegiatan vokasi. Kegiatan tersebut mencakup praktik kerja, pemagangan, dan pembelajaran berbasis kompetensi.
Fasilitas penelitian dan vokasi tidak hanya memberikan manfaat perpajakan, tetapi juga mendorong inovasi dan peningkatan kualitas sumber daya manusia.
Mempertimbangkan Lokasi Investasi
Lokasi usaha menjadi faktor penting dalam strategi perpajakan. Pemerintah menyediakan fasilitas tertentu bagi perusahaan yang menjalankan kegiatan usaha di Kawasan Ekonomi Khusus (KEK).
Peraturan Pemerintah Nomor 40 Tahun 2021 mengatur penyelenggaraan KEK. Perusahaan yang memenuhi persyaratan dapat memperoleh fasilitas sesuai nilai investasi, bidang usaha, dan ketentuan lainnya.
Selain KEK, pemerintah menyediakan fasilitas perpajakan dan kepabeanan di IKN, antara lain melalui PMK Nomor 28 Tahun 2024. Fasilitas tersebut mencakup kegiatan investasi, penelitian, pengembangan, dan vokasi sesuai persyaratan.
Sebagai ilustrasi, perusahaan manufaktur mempertimbangkan dua lokasi pembangunan pabrik dengan biaya operasional yang relatif sama. Salah satu lokasi berada di KEK dan memenuhi persyaratan fasilitas perpajakan.
Perusahaan dapat membandingkan total biaya dan manfaat pajak selama periode investasi sebelum menentukan lokasi usaha.
Pemilihan lokasi investasi perlu mempertimbangkan manfaat perpajakan bersama faktor operasional, infrastruktur, dan keberlanjutan bisnis.
Mengoptimalkan Kredit Pajak
Perusahaan perlu memanfaatkan seluruh kredit pajak yang sah agar dapat menghitung kewajiban pajak secara tepat.
Bagi wajib pajak badan, kredit pajak dapat berasal dari PPh Pasal 22, Pasal 23, Pasal 24, dan Pasal 25 sesuai ketentuan.
Kredit PPh Pasal 24 menjadi penting bagi perusahaan yang memperoleh penghasilan dari luar negeri. Ketentuan tersebut memungkinkan wajib pajak mengkreditkan pajak luar negeri terhadap PPh terutang di Indonesia dengan memperhatikan batas maksimum kredit pajak.
Sebagai ilustrasi, PT ABCD memiliki PPh terutang sebesar Rp100 juta. Perusahaan mempunyai kredit PPh Pasal 22 sebesar Rp10 juta dan PPh Pasal 23 sebesar Rp15 juta.
Perusahaan juga memiliki kredit PPh Pasal 24 sebesar Rp20 juta dan angsuran PPh Pasal 25 sebesar Rp25 juta.
Dengan asumsi seluruh kredit memenuhi persyaratan, total kredit pajak mencapai Rp70 juta. Dengan demikian, sisa PPh yang harus dibayar sebesar Rp30 juta.
Dalam praktiknya, perusahaan tetap harus menghitung batas maksimum kredit pajak luar negeri sesuai ketentuan.
Pengelolaan kredit pajak yang tepat membantu perusahaan menghindari pembayaran pajak berlebihan sekaligus menjaga kepatuhan perpajakan.
Memanfaatkan P3B dalam Transaksi Internasional
Perusahaan yang melakukan transaksi dengan pihak luar negeri perlu memahami Persetujuan Penghindaran Pajak Berganda (P3B).
P3B mengatur pembagian hak pemajakan antara Indonesia dan negara mitra. Perjanjian tersebut dapat mengurangi risiko pajak berganda serta memberikan kepastian hukum atas penghasilan lintas negara.
PMK Nomor 112 Tahun 2025 mengatur tata cara penerapan P3B, termasuk persyaratan administratif, dokumen domisili, dan pencegahan penyalahgunaan manfaat perjanjian.
Sebagai contoh, PT ABCD membayar royalti kepada perusahaan di negara yang memiliki P3B dengan Indonesia.
Sebelum melakukan pemotongan pajak, perusahaan perlu memeriksa domisili penerima penghasilan, karakteristik transaksi, dan dokumen yang diperlukan, termasuk Form DGT jika relevan.
Perusahaan juga harus memastikan bahwa penerima penghasilan memenuhi persyaratan manfaat P3B. Jika seluruh persyaratan terpenuhi, perusahaan dapat menerapkan tarif atau perlakuan pajak sesuai perjanjian.
Pemanfaatan P3B harus memperhatikan substansi transaksi dan ketentuan yang berlaku, bukan semata-mata bertujuan memperoleh tarif pajak lebih rendah.
Memastikan Kewajaran Transaksi Afiliasi
Perusahaan yang melakukan transaksi dengan pihak afiliasi perlu memperhatikan prinsip kewajaran dan kelaziman usaha.
PMK Nomor 172 Tahun 2023 mengatur penerapan prinsip tersebut dalam transaksi yang dipengaruhi hubungan istimewa.
Sebagai ilustrasi, PT ABCD membeli bahan baku dari perusahaan induknya di luar negeri. Perusahaan harus memastikan bahwa harga transaksi mencerminkan kondisi yang wajar antara pihak independen.
Penentuan harga perlu mempertimbangkan fungsi, aset, risiko, kondisi pasar, dan karakteristik transaksi. Perusahaan juga perlu menyiapkan dokumentasi harga transfer (transfer pricing documentation) sesuai kewajiban yang berlaku.
Penerapan prinsip kewajaran membantu perusahaan mengelola risiko koreksi pajak dan sengketa transaksi afiliasi.
Membangun Sistem Pengelolaan Pajak Terintegrasi
Pemanfaatan fasilitas perpajakan memerlukan administrasi dan dokumentasi yang memadai.
Perusahaan perlu membangun sistem pengelolaan pajak yang mencakup basis data fasilitas, kalender perpajakan, dokumen investasi, bukti pemotongan, serta dokumen transaksi internasional.
Setiap fasilitas memiliki persyaratan yang harus perusahaan penuhi. Karena itu, perusahaan perlu memastikan kelengkapan dokumen sejak tahap pengajuan hingga pemanfaatan fasilitas.
Selain itu, perusahaan sebaiknya melakukan penelaahan pajak (tax review) secara berkala.
Pada awal tahun, misalnya, bagian keuangan dapat memeriksa perubahan regulasi, rencana investasi baru, transaksi internasional, serta fasilitas yang masih dapat dimanfaatkan.
Evaluasi juga perlu mencakup kesesuaian antara manfaat pajak yang perusahaan perhitungkan dan realisasi kegiatan usaha. Langkah ini membantu perusahaan mengidentifikasi potensi risiko sebelum menimbulkan permasalahan perpajakan.
Optimalisasi fasilitas perpajakan membutuhkan perencanaan, pelaksanaan, dokumentasi, dan evaluasi yang konsisten.
Dengan pengelolaan yang baik, perusahaan dapat memandang pajak sebagai bagian dari strategi bisnis, bukan sekadar biaya yang harus dibayar.
Di dalam negeri, perusahaan dapat mempertimbangkan berbagai fasilitas investasi, penelitian, vokasi, dan insentif berdasarkan lokasi. Dalam transaksi internasional, perusahaan perlu memperhatikan kredit pajak luar negeri, P3B, serta kewajaran transaksi afiliasi.
Kunci keberhasilannya terletak pada identifikasi fasilitas sejak awal, pemenuhan persyaratan, penghitungan manfaat secara realistis, dan dokumentasi yang lengkap.
Dengan strategi yang tepat, perusahaan dapat memperoleh manfaat perpajakan yang menjadi haknya sekaligus menjaga kepatuhan terhadap ketentuan yang berlaku.