Bagi banyak pelaku usaha mikro, kecil, dan menengah (UMKM), kepastian mengenai perlakuan pajak menjadi salah satu faktor penting dalam menyusun strategi bisnis jangka panjang.
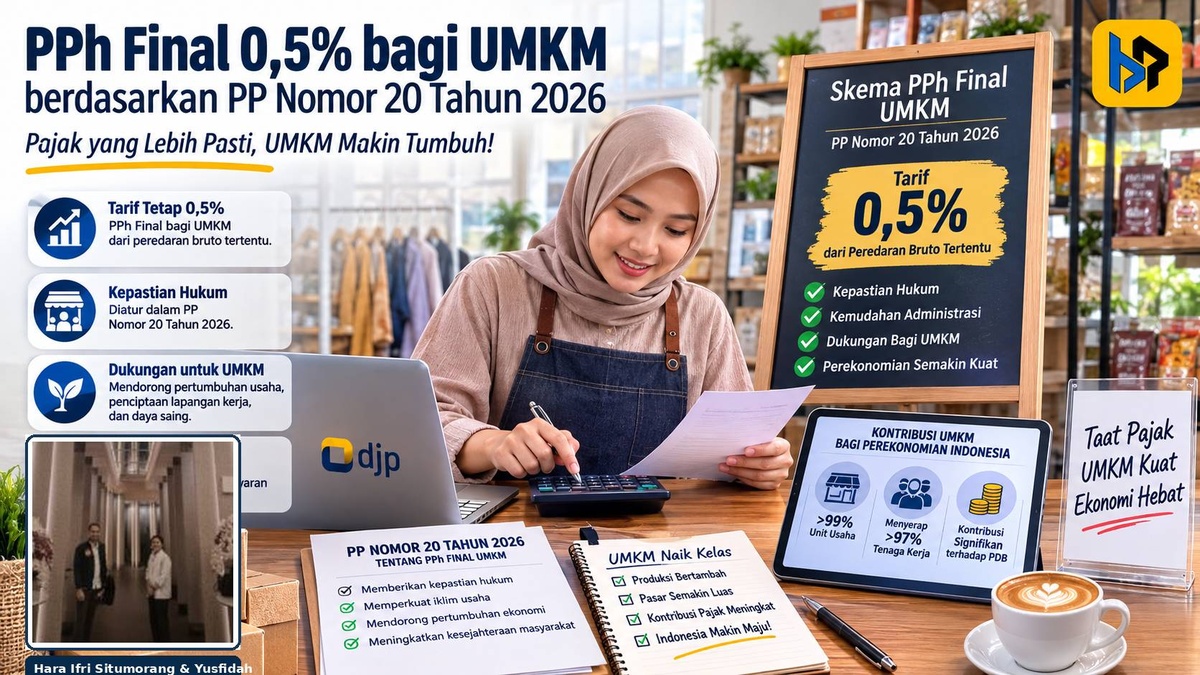
Pemerintah melalui Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 sebagai perubahan atas PP Nomor 55 Tahun 2022 memberikan sejumlah penyesuaian terhadap ketentuan Pajak Penghasilan (PPh) bagi Wajib Pajak dengan peredaran bruto tertentu.
Salah satu perubahan yang menjadi perhatian utama adalah penghapusan batas waktu pemanfaatan tarif PPh Final sebesar 0,5% bagi Wajib Pajak tertentu sepanjang masih memenuhi kriteria yang ditetapkan.
Sebelumnya, penggunaan tarif PPh Final 0,5% memiliki batas waktu berdasarkan jenis subjek pajak. Ketentuan tersebut membuat sebagian pelaku usaha menghadapi kekhawatiran adanya peningkatan beban pajak ketika masa fasilitas berakhir.
Melalui perubahan ini, pemerintah memberikan ruang yang lebih besar bagi UMKM untuk menjaga stabilitas arus kas usaha sekaligus menyusun rencana pengembangan bisnis secara lebih panjang.
Namun, kemudahan tersebut tetap diimbangi dengan pengaturan yang lebih ketat mengenai batas peredaran bruto. Pemerintah memperkenalkan mekanisme agregasi penghasilan untuk memastikan fasilitas pajak hanya diberikan kepada pelaku usaha yang memang memenuhi kriteria UMKM.
Penghapusan Batas Waktu Tarif PPh Final 0,5%
Salah satu perubahan utama dalam PP Nomor 20 Tahun 2026 terdapat pada pengaturan mengenai jangka waktu penggunaan tarif PPh Final 0,5%.
Sebelumnya, berdasarkan PP Nomor 55 Tahun 2022, terdapat batas waktu pemanfaatan fasilitas tersebut, yaitu:
- Wajib Pajak Orang Pribadi, Maksimal 7 Tahun Pajak, sedangkan di PP Nomor 20 Tahun 2026 Tidak dibatasi sepanjang memenuhi ketentuan
- PT Perorangan, Maksimal 4 Tahun Pajak, sedangkan di PP Nomor 20 Tahun 2026 Tidak dibatasi sepanjang memenuhi ketentuan
Penghapusan batas waktu tersebut memberikan kepastian lebih besar bagi pelaku usaha.
Selama peredaran bruto tahunan tetap berada dalam batas yang ditentukan, yaitu tidak melebihi Rp4,8 miliar, Wajib Pajak tetap dapat memanfaatkan tarif PPh Final 0,5%.
Bagi UMKM, perubahan ini memberikan kepastian dalam perencanaan keuangan karena pelaku usaha tidak lagi menghadapi potensi kenaikan tarif hanya karena berakhirnya periode fasilitas pajak.
Namun, pemerintah tetap memastikan bahwa fasilitas ini tidak digunakan oleh usaha yang sebenarnya sudah berkembang melampaui kategori UMKM.
Penghitungan Omzet Menggunakan Mekanisme Agregasi
Selain menghapus batas waktu, PP Nomor 20 Tahun 2026 juga memperkenalkan pendekatan baru dalam menentukan apakah Wajib Pajak masih memenuhi kategori peredaran bruto tertentu.
Melalui mekanisme agregasi, pemerintah menghitung keseluruhan penghasilan yang diterima Wajib Pajak untuk menentukan apakah batas Rp4,8 miliar masih terpenuhi.
Kebijakan ini bertujuan mencegah praktik firm splitting, yaitu memecah suatu kegiatan usaha besar menjadi beberapa entitas kecil agar tetap dapat menikmati fasilitas pajak UMKM.
Contohnya, seorang Wajib Pajak memiliki beberapa sumber penghasilan:
Tuan A
* Usaha toko bahan pangan: Rp2 miliar
* Jasa penceramah: Rp1,5 miliar
* Jasa konstruksi: Rp1 miliar
Total penghasilan: Rp4,5 miliar
Karena total agregasi masih di bawah Rp4,8 miliar, penghasilan dari usaha toko bahan pangan masih dapat menggunakan tarif PPh Final 0,5% sepanjang memenuhi ketentuan.
Sementara itu:
Tuan B
* Usaha toko bahan pangan: Rp2 miliar
* Jasa penceramah: Rp1,5 miliar
* Jasa konstruksi: Rp2,5 miliar
Total penghasilan: Rp6 miliar
Karena total agregasi melebihi Rp4,8 miliar, Wajib Pajak tersebut tidak lagi memenuhi kriteria peredaran bruto tertentu. Oleh karena itu, penghasilan dari usaha toko bahan pangan tidak dapat menggunakan tarif PPh Final 0,5%.
Dengan mekanisme ini, pemerintah berupaya memastikan fasilitas pajak diberikan kepada pelaku usaha yang benar-benar berada dalam skala UMKM.
Penegasan atas Pekerjaan Bebas dan Profesi Modern
Perubahan lainnya berkaitan dengan penegasan mengenai jenis penghasilan yang tidak dapat menggunakan tarif PPh Final 0,5%.
Ketentuan ini menjadi penting seiring berkembangnya profesi berbasis keahlian seperti konsultan, tenaga ahli, profesional independen, dan pekerja kreatif digital.
Apabila seseorang menjalankan kegiatan yang pada hakikatnya merupakan pekerjaan bebas berdasarkan keahlian pribadi, maka penghasilan tersebut tidak dapat diperlakukan sebagai usaha UMKM biasa.
Pemerintah juga menegaskan bahwa pendirian PT Perorangan tidak dapat digunakan sebagai sarana untuk mengubah karakter pekerjaan bebas menjadi badan usaha yang memperoleh fasilitas tarif PPh Final 0,5%.
Sebagai contoh, seorang profesional yang mendirikan PT Perorangan tetapi kegiatan utamanya tetap memberikan jasa sesuai keahlian pribadinya tidak otomatis memperoleh fasilitas tarif UMKM.
Ketentuan ini bertujuan menjaga agar fasilitas pajak tidak dimanfaatkan di luar tujuan awalnya.
Ketentuan Peralihan Memberikan Kepastian bagi Wajib Pajak
Selain perubahan utama tersebut, PP Nomor 20 Tahun 2026 juga memberikan beberapa ketentuan peralihan.
Pertama, bagi koperasi yang telah terdaftar sebelum berlakunya aturan baru dan masa penggunaan fasilitasnya berakhir pada 2024, diberikan kesempatan untuk tetap menggunakan tarif PPh Final 0,5% sampai Tahun Pajak 2029 sepanjang memenuhi persyaratan.
Kedua, Surat Keterangan (Suket) yang telah diterbitkan untuk pemanfaatan tarif PPh Final 0,5% tetap berlaku sepanjang Wajib Pajak masih memenuhi kriteria yang ditentukan.
Ketiga, bagi pemilik PT Perorangan yang sebelumnya menghadapi batas waktu pemanfaatan fasilitas, penghapusan batas waktu memberikan kepastian hukum baru sepanjang tetap memenuhi persyaratan peredaran bruto tertentu.
Menjaga Keseimbangan antara Kemudahan dan Keadilan Pajak
PP Nomor 20 Tahun 2026 menunjukkan upaya pemerintah mencari keseimbangan antara memberikan kemudahan bagi UMKM dan menjaga agar fasilitas pajak tetap tepat sasaran.
Penghapusan batas waktu tarif PPh Final 0,5% memberikan ruang bagi pelaku usaha kecil untuk tumbuh secara lebih stabil tanpa tekanan kenaikan tarif akibat faktor administratif.
Namun, penerapan mekanisme agregasi menunjukkan bahwa pemerintah tetap berupaya mencegah penyalahgunaan fasilitas oleh pihak yang sebenarnya sudah berada di luar kategori UMKM.
Dengan demikian, kebijakan ini tidak hanya memberikan kemudahan, tetapi juga memperkuat prinsip keadilan dalam sistem perpajakan.
Perubahan melalui PP Nomor 20 Tahun 2026 memberikan arah baru bagi perpajakan UMKM di Indonesia. Penghapusan batas waktu penggunaan tarif PPh Final 0,5% memberikan kepastian yang lebih besar bagi pelaku usaha dalam menyusun strategi bisnis jangka panjang.
Di sisi lain, penguatan aturan mengenai agregasi penghasilan dan pekerjaan bebas menunjukkan bahwa pemerintah tetap menjaga agar fasilitas tersebut diberikan kepada pihak yang benar-benar membutuhkan.
Ke depan, tantangan terbesar bukan hanya memastikan regulasi berjalan dengan baik, tetapi juga meningkatkan literasi perpajakan pelaku UMKM agar mampu memahami hak dan kewajibannya.
Pajak bukan hanya kewajiban administratif, tetapi bagian dari ekosistem usaha yang sehat. Dengan sistem yang sederhana, adil, dan memberikan kepastian hukum, UMKM dapat berkembang sekaligus berkontribusi terhadap pembangunan ekonomi nasional.