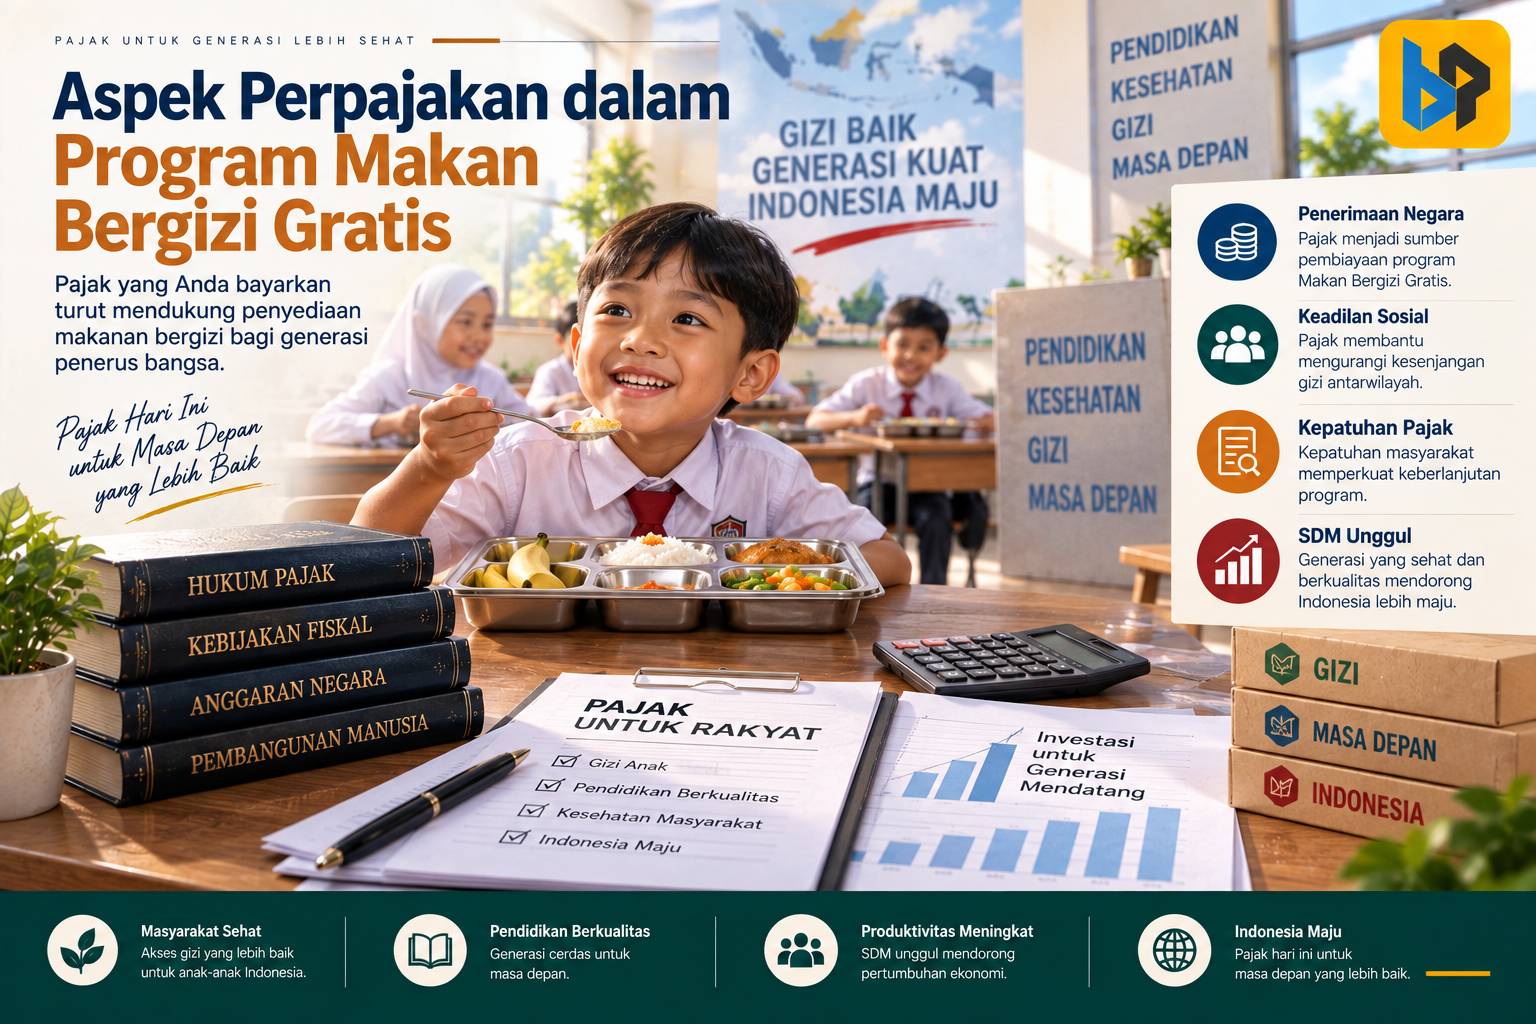
Program Makan Bergizi Gratis (MBG) bukan sekadar pemberian makanan kepada masyarakat. Di balik seporsi makanan, terdapat rangkaian kegiatan ekonomi yang melibatkan banyak pihak. Kegiatan tersebut mencakup pengadaan bahan pangan, pengolahan makanan, distribusi, hingga pembayaran kepada para penyedia.
Bagi penerima manfaat, jawabannya sederhana: makanan tersebut gratis. Namun, dari perspektif perpajakan, muncul pertanyaan menarik. Kalau makanannya gratis, apakah berarti tidak ada pajaknya?
Jawabannya, belum tentu.
Istilah gratis berarti penerima manfaat tidak perlu membayar makanan yang mereka terima. Akan tetapi, perpajakan tidak hanya melihat pembayaran dari penerima akhir.
Penentuan kewajiban pajak juga mempertimbangkan pelaku transaksi, jenis barang atau jasa, penerima penghasilan, mekanisme pembayaran, serta status perpajakan masing-masing pihak.
Sebelum sampai kepada siswa, bahan makanan mungkin telah melalui transaksi antara petani, pedagang, distributor, dan pengelola dapur. Selanjutnya, pengelola mengolah, mengemas, dan menyalurkan makanan kepada penerima manfaat.
Artinya, meskipun penerima manfaat tidak mengeluarkan uang, transaksi sebelumnya tetap dapat menimbulkan konsekuensi perpajakan.
Gratis bagi Penerima, Bagaimana dengan Pajaknya?
Salah satu pertanyaan penting berkaitan dengan Pajak Pertambahan Nilai (PPN). Apakah penyedia makanan dalam program MBG wajib memungut PPN?
Jawabannya bergantung pada jenis barang atau jasa, status Pengusaha Kena Pajak (PKP), serta ketentuan perpajakan yang berlaku.
Sebagai contoh, pengelola dapur membeli beras, telur, ayam, sayuran, dan bahan pangan lainnya. Setelah itu, pengelola mengolah bahan tersebut menjadi makanan siap konsumsi.
Pembelian bahan pangan dan penyerahan makanan siap konsumsi tidak selalu memiliki perlakuan PPN yang sama. Jenis penyerahan juga dapat menentukan apakah transaksi mengikuti ketentuan khusus.
Karena itu, tidak tepat menyimpulkan bahwa seluruh transaksi MBG otomatis terkena PPN ataupun seluruhnya bebas PPN.
Selain PPN, penyelenggaraan MBG juga dapat menimbulkan kewajiban Pajak Penghasilan (PPh).
Penyedia makanan menerima pembayaran atas barang atau jasa. Tenaga kerja memperoleh penghasilan dari pekerjaannya, sedangkan pihak lain mungkin menerima imbalan atas jasa tertentu.
Setiap jenis penghasilan dapat menimbulkan perlakuan PPh yang berbeda.
Dalam kondisi tertentu, pembayaran kepada orang pribadi atas pekerjaan atau jasa dapat berkaitan dengan PPh Pasal 21. Sementara itu, pembayaran atas jasa tertentu kepada wajib pajak dalam negeri dapat berkaitan dengan PPh Pasal 23.
Namun, pengelola tetap harus mempertimbangkan jenis pembayaran, penerima penghasilan, dan karakteristik transaksi sebelum menentukan kewajiban pajaknya.
Bagaimana Perlakuan Pajak bagi UMKM?
Program MBG juga membuka peluang bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Mereka dapat memasok bahan pangan atau menyediakan kebutuhan operasional dapur.
Namun, tidak semua UMKM memiliki perlakuan pajak yang sama.
Pengelola dan pelaku usaha perlu memperhatikan bentuk usaha, besarnya peredaran bruto, jangka waktu penggunaan fasilitas, serta ketentuan perpajakan yang berlaku.
Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 mengubah sejumlah ketentuan dalam PP Nomor 55 Tahun 2022. Perubahan tersebut perlu menjadi perhatian ketika pelaku usaha menentukan penerapan PPh final bagi wajib pajak dengan peredaran bruto tertentu.
Wajib pajak yang memenuhi persyaratan dapat menggunakan ketentuan PPh final sebesar 0,5%. Namun, status sebagai penyedia MBG tidak otomatis memberikan hak menggunakan ketentuan tersebut.
Sebagai contoh, pemasok bahan pangan berbentuk usaha orang pribadi dan pemasok berbentuk badan usaha dapat menghadapi perlakuan pajak berbeda.
Karena itu, setiap pelaku usaha perlu memeriksa status perpajakannya sebelum menentukan tarif dan mekanisme pembayaran pajak.
Keterlibatan UMKM dalam program MBG tidak dengan sendirinya menentukan jenis maupun besarnya pajak.
Memahami Pajak MBG dari Hulu hingga Hilir
Untuk memahami aspek perpajakan MBG, kita dapat menelusuri perjalanan seporsi makanan melalui tiga tahap.
Pertama, tahap hulu: pengadaan bahan pangan.
Pengelola membeli beras, telur, ayam, sayuran, buah, dan bahan pangan lainnya dari berbagai pemasok.
Pada tahap ini, pengelola perlu mengidentifikasi pemasok, jenis barang, status perpajakan, dan mekanisme pembayaran. Informasi tersebut membantu menentukan perlakuan pajak atas setiap transaksi.
Kedua, tahap tengah: pengolahan dan penyediaan makanan.
Pengelola mengolah bahan pangan menjadi makanan siap konsumsi. Proses tersebut melibatkan tenaga kerja, penyedia jasa, dan berbagai kebutuhan operasional.
Pembayaran kepada tenaga kerja memiliki karakteristik berbeda dari pembayaran kepada perusahaan penyedia jasa. Oleh karena itu, pengelola perlu memeriksa ketentuan PPh yang relevan.
Ketiga, tahap hilir: penyaluran kepada penerima manfaat.
Pada tahap ini, penerima manfaat memperoleh makanan tanpa mengeluarkan biaya.
Namun, kondisi tersebut tidak otomatis menghapus konsekuensi perpajakan atas transaksi sebelumnya.
Aspek lain yang perlu mendapat perhatian adalah pihak yang melakukan pembayaran. Dalam transaksi yang melibatkan pemerintah atau pihak lain, pengelola harus memastikan kewajiban pemotongan atau pemungutan pajak.
Terdapat dua pertanyaan penting. Pertama, apakah pihak pembayar wajib memotong atau memungut pajak? Kedua, bagaimana penerima pembayaran memperlakukan penghasilan tersebut?
Jawabannya bergantung pada status para pihak, jenis transaksi, dan ketentuan perpajakan yang berlaku.
Penggunaan dana pemerintah tidak otomatis menyebabkan seluruh pembayaran dalam program MBG memiliki mekanisme pemotongan atau pemungutan pajak yang sama.
Gratis Makanannya, Belum Tentu Gratis Pajaknya
Lantas, apakah program MBG terkena pajak?
Jawabannya tidak sesederhana iya atau tidak. Program MBG melibatkan berbagai jenis transaksi dan pihak dengan karakteristik perpajakan berbeda.
Sebagian transaksi dapat menimbulkan kewajiban PPN. Pembayaran tertentu dapat menimbulkan kewajiban pemotongan atau pemungutan PPh. Sementara itu, transaksi lainnya mungkin memperoleh perlakuan atau fasilitas perpajakan sesuai ketentuan.
Kuncinya adalah mengidentifikasi setiap transaksi dan menerapkan ketentuan perpajakan secara tepat.
Makanan MBG memang gratis bagi penerima manfaat. Namun, di balik seporsi makanan terdapat aktivitas ekonomi yang melibatkan petani, pedagang, distributor, pengelola dapur, tenaga kerja, dan pihak yang melakukan pembayaran.
Masing-masing pihak dapat memiliki kewajiban perpajakan berbeda.
Jadi, ketika seseorang bertanya, “MBG kan gratis. Berarti tidak ada pajaknya, dong?”, jawabannya adalah:
“Gratis makanannya, belum tentu gratis pajaknya.”
Ungkapan tersebut bukan berarti setiap makanan MBG pasti terkena pajak. Pesan utamanya adalah setiap transaksi memerlukan analisis berdasarkan ketentuan perpajakan yang berlaku.
Pada akhirnya, keberhasilan program MBG tidak hanya bergantung pada penyediaan makanan bergizi. Transparansi, akuntabilitas, dan kepatuhan perpajakan juga menjadi bagian penting dalam pelaksanaannya.
Makanannya bergizi, pelaksanaannya tertib, pajaknya pun patuh.