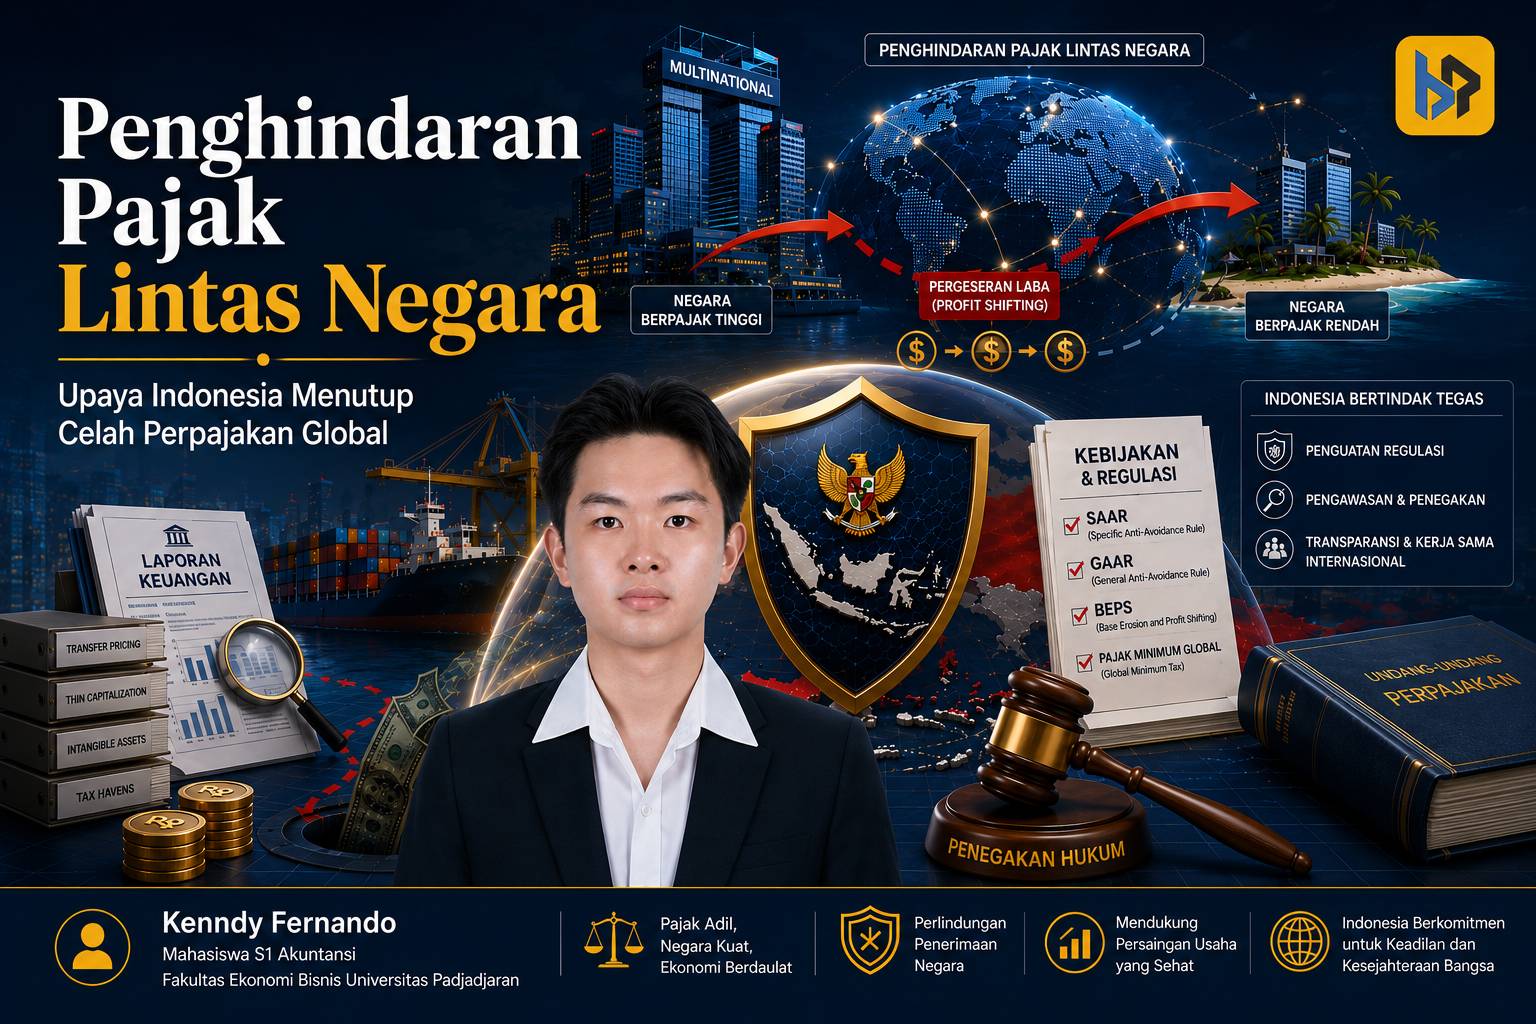
Bayangkan sebuah perusahaan pertambangan di Indonesia menjual batu bara kepada perusahaan afiliasinya di Singapura dengan harga jauh di bawah harga pasar. Perusahaan di Singapura kemudian menjual batu bara tersebut kepada pembeli internasional dengan harga normal.
Jika harga transaksi tersebut tidak mencerminkan kondisi pasar yang wajar, perusahaan dapat mengalihkan sebagian laba dari Indonesia ke Singapura. Perbedaan ketentuan perpajakan antarnegara membuka peluang bagi perusahaan multinasional untuk mengurangi beban pajaknya.
Praktik tersebut berkaitan dengan penghindaran pajak atau tax avoidance. Berbeda dari penggelapan pajak (tax evasion) yang melibatkan pelanggaran hukum, penghindaran pajak umumnya memanfaatkan pengaturan atau celah ketentuan perpajakan.
Namun, tidak semua skema penghindaran pajak memenuhi ketentuan hukum. Otoritas pajak tetap perlu menguji kewajaran transaksi, substansi ekonomi, dan tujuan bisnisnya.
Faizah dan Damayanti (2025) membahas persoalan ini dalam konteks efektivitas penegakan hukum perpajakan. Mereka menyoroti kesulitan membedakan perencanaan pajak yang sah dari praktik yang menyalahgunakan ketentuan perpajakan.
Persoalannya bukan hanya bagaimana perusahaan mengurangi pajak, tetapi juga apakah perusahaan telah mengalokasikan laba secara wajar kepada negara tempat kegiatan ekonomi berlangsung.
Mengenal BEPS dan Praktik Penghindaran Pajak
Dalam perpajakan internasional, praktik penghindaran pajak sering berkaitan dengan Base Erosion and Profit Shifting (BEPS), yaitu pengikisan basis pajak dan pengalihan laba ke yurisdiksi lain.
Salah satu mekanismenya adalah penyalahgunaan transfer pricing. Perusahaan yang memiliki hubungan istimewa dapat menetapkan harga transaksi yang tidak mencerminkan Prinsip Kewajaran dan Kelaziman Usaha (PKKU).
Namun, transaksi antarpihak berelasi tidak otomatis merupakan penghindaran pajak. Persoalan muncul ketika perusahaan menetapkan harga atau laba yang tidak sesuai dengan kondisi transaksi antara pihak independen.
Bentuk lainnya adalah treaty shopping. Melalui praktik ini, pihak tertentu berusaha memperoleh manfaat Persetujuan Penghindaran Pajak Berganda (P3B) meskipun tidak memenuhi persyaratan yang berlaku.
Skema tersebut dapat melibatkan perusahaan perantara dengan kegiatan ekonomi terbatas. Perusahaan ini berfungsi menyalurkan penghasilan menuju yurisdiksi yang menawarkan perlakuan pajak lebih menguntungkan.
Keberadaan negara dengan tarif pajak rendah juga membuka peluang pengalihan laba. Namun, penggunaan yurisdiksi tersebut tidak otomatis membuktikan pelanggaran. Otoritas pajak perlu memeriksa substansi transaksi dan kegiatan ekonomi perusahaan.
Tiono dan Sadjiarto (2013) menyoroti pentingnya konsep beneficial owner untuk mencegah penyalahgunaan P3B.
Sementara itu, Wahyuningtias dan rekan-rekan (2025) membahas dugaan penghindaran pajak melalui studi kasus PT Adaro Energy Tbk. Kajian tersebut memperlihatkan pentingnya pengujian kewajaran harga transaksi afiliasi.
Namun, penilaian terhadap pelanggaran dan akibat hukumnya tetap membutuhkan bukti serta putusan yang dapat diverifikasi.
BEPS menjadi persoalan ketika perusahaan memanfaatkan perbedaan sistem perpajakan untuk mengalihkan laba tanpa mencerminkan kegiatan ekonomi yang sebenarnya.
Regulasi Indonesia Menghadapi Penghindaran Pajak
Indonesia telah membangun berbagai instrumen untuk menghadapi penghindaran pajak lintas negara.
Pertama, Pasal 18 Undang-Undang Pajak Penghasilan memberikan dasar bagi Direktorat Jenderal Pajak (DJP) untuk menguji transaksi yang melibatkan hubungan istimewa.
Melalui PKKU, otoritas pajak dapat menilai apakah perusahaan telah menerapkan harga atau tingkat keuntungan yang wajar dalam transaksi afiliasi.
Kedua, pemerintah mengatur kewajiban dokumentasi transfer pricing. Wajib pajak yang memenuhi kriteria tertentu harus menyiapkan dokumen untuk menjelaskan kewajaran transaksi dengan pihak berelasi.
PMK Nomor 172 Tahun 2023 menjadi rujukan utama dalam pengaturan PKKU. Peraturan tersebut juga mengintegrasikan ketentuan mengenai kesepakatan harga transfer dan prosedur persetujuan bersama.
Ketiga, pemerintah menerapkan konsep beneficial owner untuk menguji pihak yang berhak memperoleh manfaat P3B. Pendekatan ini membantu mencegah penyalahgunaan fasilitas perjanjian oleh perusahaan perantara.
Keempat, Indonesia mengembangkan ketentuan anti-penghindaran pajak dengan memperhatikan substansi ekonomi transaksi. Otoritas pajak dapat menguji skema yang tidak memiliki alasan komersial memadai sesuai kewenangan dan ketentuan yang berlaku.
Kelima, Indonesia mengikuti kerja sama pertukaran informasi perpajakan antarnegara. Melalui mekanisme tersebut, DJP dapat memperoleh informasi yang relevan untuk mengawasi transaksi dan aset lintas batas.
Indonesia juga berpartisipasi dalam kerangka OECD/G20 BEPS untuk memperkuat kerja sama menghadapi pengikisan basis pajak global.
Berbagai instrumen tersebut menunjukkan bahwa Indonesia telah memiliki landasan pengawasan. Tantangan berikutnya terletak pada efektivitas penerapan dan kualitas pembuktian.
Tantangan Penegakan Hukum dan Pengawasan
Penghindaran pajak lintas negara menghadirkan tantangan yang tidak selalu dapat pemerintah selesaikan melalui penambahan regulasi.
Pertama, otoritas pajak harus membedakan perencanaan pajak yang sah dari transaksi yang melanggar ketentuan atau menyalahgunakan fasilitas perpajakan.
Proses tersebut memerlukan analisis fakta, tujuan transaksi, fungsi ekonomi, risiko usaha, dan bukti pendukung. Karena itu, otoritas pajak tidak dapat langsung menyamakan seluruh upaya efisiensi pajak dengan pelanggaran.
Kedua, kompleksitas perusahaan multinasional menuntut kemampuan pemeriksaan yang semakin tinggi. Pemeriksa perlu menguasai analisis keuangan, karakteristik industri, transaksi afiliasi, dan ketentuan perpajakan internasional.
Wahyuningtias dan rekan-rekan (2025) menyoroti keterbatasan informasi pembanding serta kerumitan struktur perusahaan sebagai tantangan dalam pengujian kewajaran transaksi.
Ketiga, koordinasi antarlembaga dan kerja sama internasional turut menentukan efektivitas penegakan hukum. Pengawasan transaksi lintas negara membutuhkan pertukaran informasi serta pemahaman yang konsisten terhadap fakta dan ketentuan hukum.
Keempat, penerapan sanksi harus mempertimbangkan sifat pelanggaran. Koreksi pajak administratif tidak otomatis membuktikan tindak pidana. Sebaliknya, dugaan tindak pidana memerlukan pembuktian sesuai ketentuan hukum.
Penegakan hukum juga perlu memberikan kepastian bagi perusahaan yang menjalankan transaksi bisnis secara wajar.
Dari perspektif keadilan fiskal, BEPS tidak hanya menyangkut penerimaan negara. Pengalihan laba yang tidak wajar berpotensi menciptakan ketimpangan antara wajib pajak yang memenuhi kewajibannya dan pihak yang menyalahgunakan ketentuan.
Kepercayaan masyarakat terhadap sistem perpajakan bergantung pada konsistensi negara dalam memperlakukan wajib pajak secara adil.
Memperkuat Keadilan Pajak Lintas Negara
Indonesia telah memiliki berbagai perangkat untuk menghadapi penghindaran pajak, mulai dari PKKU, dokumentasi transfer pricing, pengujian beneficial owner, hingga pertukaran informasi internasional.
Namun, keberadaan regulasi belum cukup apabila pengawasan tidak mampu mengimbangi kompleksitas transaksi perusahaan multinasional.
Pemerintah perlu memperkuat kompetensi pemeriksa, pemanfaatan teknologi analisis data, dan kerja sama antarotoritas. Di sisi lain, wajib pajak membutuhkan kepastian hukum agar transaksi bisnis yang sah tidak menghadapi koreksi tanpa dasar memadai.
Penegakan hukum harus membedakan secara jelas efisiensi pajak yang sah, penyalahgunaan ketentuan perpajakan, dan penggelapan pajak yang mengandung unsur pidana.
Keseimbangan tersebut penting untuk menjaga penerimaan negara sekaligus memberikan kepastian bagi dunia usaha.
Pada akhirnya, persoalan utama bukan semata-mata apakah Indonesia membutuhkan lebih banyak aturan. Pertanyaan yang lebih mendasar adalah apakah pemerintah telah menerapkan aturan secara konsisten, proporsional, dan berkeadilan.
Sistem perpajakan yang kuat bukan hanya mampu menghimpun penerimaan, tetapi juga memastikan setiap wajib pajak menanggung kewajiban sesuai ketentuan dan kondisi ekonomi yang sebenarnya.